2024年09月20日
「資材の値上がりが止まらない」「赤字が何期も続いている」。そんな状況のなかで、「もう会社をたたむしかないのか」と考え始めた経営者の方もいらっしゃるのではないでしょうか。
会社をたたむには、決められた手続きと費用が必要です。しかも、たたみ方やタイミングを誤ると、会社がなくなったあとも、借金や税金の支払いが経営者個人に残ってしまうことがあります。
本記事では、会社をたたむ手続きの流れと費用に加えて、「会社の分」と「経営者個人の分」に分けたお金の後始末、廃業の費用に使える公的支援、そしてたたむ前に一度確かめたい再生の可能性まで、架空の住宅塗装会社の例を使ってわかりやすく解説します。
この記事のポイント
- 会社をたたむとは、株主総会で「解散」し、財産を整理する「清算」を終えることです。会社の財産で借金を払いきれるかどうかで、通常清算・特別清算・破産のどれになるかが決まります。
- 通常清算には、官報での公告に最低2か月かかります。費用は、登記の登録免許税と官報公告料に加え、従業員への支払いや原状回復などの「たたむためのお金」が大きくなりがちです。
- 廃業の費用には、事業承継・M&A補助金の「廃業・再チャレンジ枠」(上限300万円)や、中小企業活性化協議会の無料相談が使えます。
- 会社の滞納した社会保険料や税金は、会社が消滅すれば原則として経営者個人には移りません。ただし、個人の住民税や国民健康保険料、連帯保証した借金は残ります。
- 資金が残っているうちに動くほど、選べるたたみ方も、手元に残せるお金も増えます。たたむ前に、再生の可能性を専門家と一緒に確かめましょう。
会社をたたむとは?廃業・解散・清算・倒産の違い
「会社をたたむ」「廃業する」「倒産する」は、日常では同じような意味で使われます。しかし、どの言葉が当てはまるかによって、必要な手続きも、経営者に残る負担も大きく変わります。まずは言葉の違いから整理しておきましょう。
「会社をたたむ」は「解散」と「清算」の2段階
「会社をたたむ」「廃業する」という言葉は、事業をやめることを指す一般的な語句で、法律で定められた手続きの名前ではありません。株式会社という「法人」を世の中からなくすには、会社法に沿って次の2段階を踏む必要があります。
- 解散:株主総会の決議などによって、会社が営業をやめ、清算に入ること
- 清算:会社の財産をお金に換え、借金を返し、残ったお金を株主に分けること
清算が終わり、「清算結了」の登記をした時点で、会社は法律上もなくなります(会社法第471条・第475条・第929条)。つまり会社をたたむとは、解散と清算を最後までやり終えることです。
一方、「倒産」は、借金などの支払いができなくなった状態を指す言葉で、これも法律上の手続きの名前ではありません。また、登記を残したまま事業活動だけを止めることを「休眠」といいます。休眠は会社が残ったままなので、借金や保証の問題もそのまま残ります。
たたみ方は「会社の財産で借金を払いきれるか」で決まる
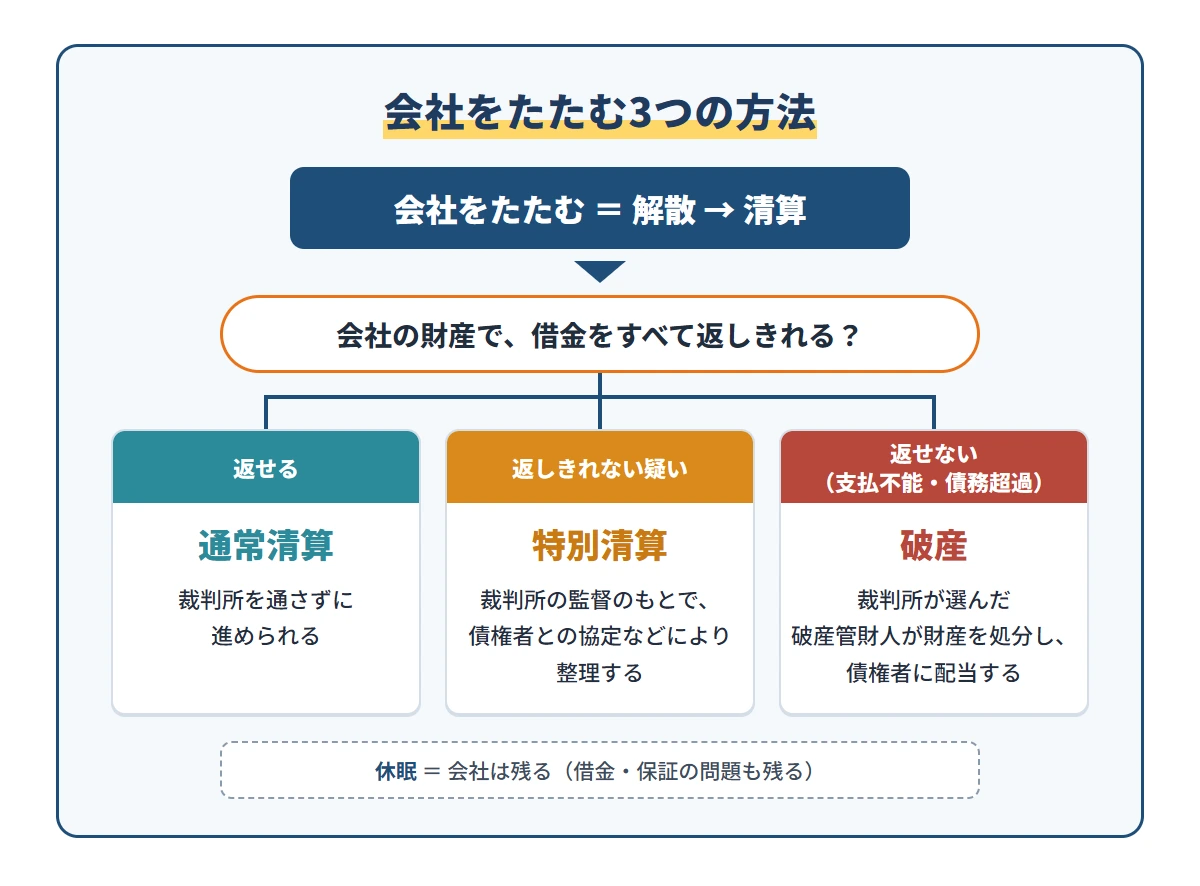
会社をたたむ方法は、大きく3つに分かれます。どれになるかは、会社の財産をすべてお金に換えたときに、借金をすべて返しきれるかどうかで決まります。
| たたみ方 | どんなときに使うか | 主な特徴 |
|---|---|---|
| 通常清算 | 財産で借金をすべて返せるとき | 裁判所を通さずに進められる。費用も比較的少ない |
| 特別清算 | 清算の途中で、借金を返しきれない疑いがあるとき | 裁判所の監督のもとで、債権者との協定などにより整理する |
| 破産 | 借金を返せない状態(支払不能や債務超過)のとき | 裁判所が選んだ破産管財人が財産を処分し、債権者に配当する |
特別清算は、清算中の会社に「債務超過の疑い」などがある場合に、裁判所の命令で始まる手続きです(会社法第510条)。破産は、法人の場合、支払不能か債務超過のときに裁判所が開始を決める手続きです(破産法第15条・第16条)。
会社の廃業を「住宅塗装会社の例」で考える
ここで、架空の住宅塗装会社「A社」を例に考えてみましょう。
A社は、外壁や屋根の塗装を手がける、社員8人の会社です。年商は1億2,000万円。金融機関からの借入が3,000万円あり、そのうち1,500万円には信用保証協会の保証がついています。借入はいずれも、社長が連帯保証人になっています。
2026年に入ってから、中東情勢の悪化でナフサ(石油化学製品の原料)が不足し、塗料やシンナーの値上がりと出荷制限が相次ぎました。A社も、契約済みの工事に必要な塗料が届かず着工が遅れたり、値上がり分を見積もりに乗せられなかったりして、2期続けて赤字になりました。社長は「もう会社をたたむしかない」と考え始めています。
A社が今すぐたたむとしたら、どうなるでしょうか(以下の数字はすべて説明のための仮のものです)。
- 手元の預金:1,800万円
- まだ受け取っていない工事代金:1,200万円
- 車両や足場などを売って得られるお金:700万円
- 合計:3,700万円
これに対して支払うべきお金は、借入3,000万円、塗料代などの未払い200万円、そして会社をたたむためにかかる費用(後述)が約400万円で、合計3,600万円です。財産のほうが100万円多いので、A社は今なら、借金をすべて返して通常清算でたためる計算になります。
ところが、「もう少しがんばってみよう」とあと1年赤字を続け、預金が1,800万円から500万円まで減ったとします。財産は2,400万円になり、支払うべき3,600万円に1,200万円足りません。こうなると通常清算はできず、特別清算か破産を選ぶことになります。しかも借入には社長の連帯保証がついているので、返しきれなかった借金は社長個人に請求されることになります。
つまり、同じ「会社をたたむ」でも、いつたたむかによって、選べる方法と経営者に残る負担がまったく変わるということです。
会社をたたむ前に確かめたい「再生」の可能性
 A社の例のように、会社をたたむ判断は早いほど選択肢が残ります。一方で、「本当にたたむしかないのか」を確かめずに決めてしまうのも、もったいないことです。手続きの話に入る前に、一度立ち止まって考えてみましょう。
会社をたたむか迷うときに見るべき2つの数字
東京商工会議所が公開している相談事例では、廃業を正しく判断するために、「損益」と「資金」の2つを確かめ、それぞれ改善できるかを検討することが勧められています(東京商工会議所「廃業の判断のタイミングは?自分の会社はいつまで持つの?」)。
- 損益:数年分の決算書で、営業利益や経常利益の赤字が続いていないか。売上を増やす手立てや、売上に貢献しない経費を減らす余地はあるか
- 資金:資金繰り表で、この先半年ほどの入金と支払いを予定し、お金が尽きそうな時期はないか。売掛金の回収や在庫の処分、税金・社会保険料の分割納付、借入の返済猶予(リスケジュール)で乗り切れないか
同じ事例では、こうした改善に取り組んでも再建の見込みがない場合に、廃業を決断すべきだとしています。
きれいにたたむための条件は「資金が尽きる前」
前述の相談事例では、債務超過で廃業する場合、残る借金の中身で扱いが分かれると説明されています。代表者などからの借入だけが残るなら、その借入を放棄して通常清算に進めることが多い一方、金融機関など第三者からの借金が残るなら、破産などの倒産手続きが必要になるというものです。そのため、第三者への借金をすべて返せるうちに廃業するのがよい選択肢だとしています。
さらに、破産を選ぶにしても、申し立てる人は裁判所が定める費用をあらかじめ納めなければなりません(破産法第22条)。弁護士への依頼費用もかかります。お金が尽きてしまうと、「会社をたたむためのお金すら残っていない」という状態になりかねないのです。
再生か廃業か、迷ったら専門家に
「数字を見てもどう判断すればいいかわからない」という場合は、外部の専門家に相談するのが近道です。
事業再生コンサルタントは、資金繰りの見通しを立てたうえで、事業を立て直せるかどうかを経営者と一緒に検討する専門家です。立て直せる見込みがあれば、金融機関との返済条件の交渉や、事業の立て直し計画づくりを支援します。反対に、再生が難しいとわかった場合でも、早めに廃業を決断できること自体が、会社・従業員・経営者を守ることにつながります。
会社をたたむ手続きの流れ(通常清算)
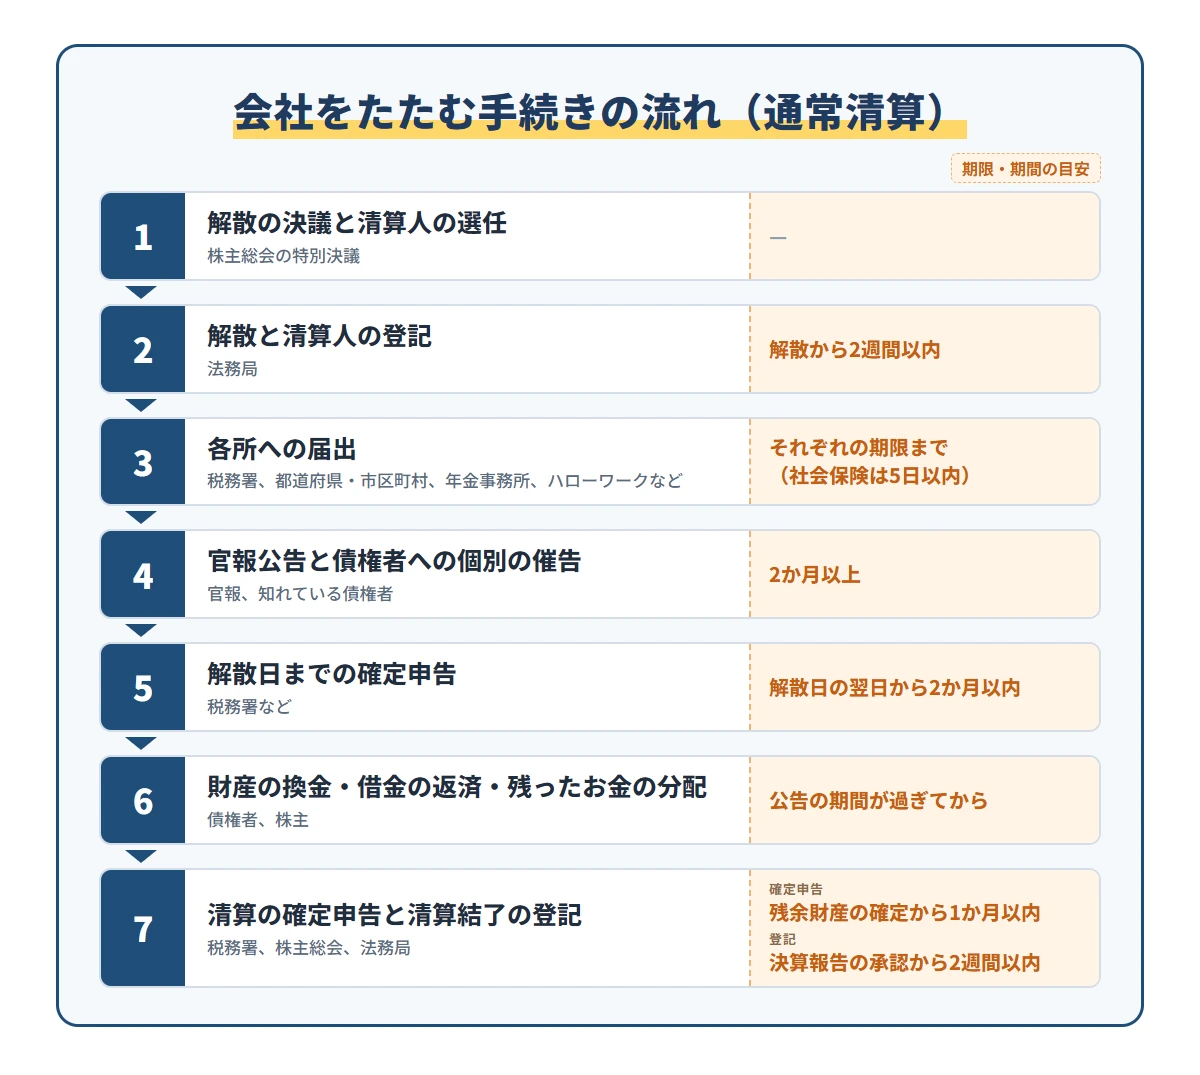
ここからは、借金をすべて返せる場合の「通常清算」の流れを見ていきます。全体像は次のとおりです。
| 手続き | 期限・期間の目安 | 主な提出先・関係先 |
|---|---|---|
| 1.解散の決議と清算人の選任 | — | 株主総会 |
| 2.解散と清算人の登記 | 解散から2週間以内 | 法務局 |
| 3.各所への届出 | それぞれの期限まで(社会保険は5日以内) | 税務署、都道府県・市区町村、年金事務所、ハローワークなど |
| 4.官報公告と債権者への個別の催告 | 2か月以上 | 官報、知れている債権者 |
| 5.解散日までの確定申告 | 解散日の翌日から2か月以内 | 税務署など |
| 6.財産の換金・借金の返済・残ったお金の分配 | 公告の期間が過ぎてから | 債権者、株主 |
| 7.清算の確定申告と清算結了の登記 | 確定申告は残余財産の確定から1か月以内、登記は決算報告の承認から2週間以内 | 税務署、株主総会、法務局 |
1.株主総会の特別決議で解散し、清算人を選ぶ
株主総会で解散を決議します。解散の決議は、議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要な「特別決議」です(会社法第309条第2項・第471条)。
あわせて、清算の実務を担う「清算人」を決めます。定款や株主総会で別の人を選ばなければ、取締役がそのまま清算人になります(会社法第478条)。A社のように社長が大株主の会社では、社長が清算人になるのが一般的です。
2.解散と清算人の登記をする
解散の日から2週間以内に、本店所在地を管轄する法務局で、解散の登記と清算人の登記をします(会社法第926条・第928条)。
3.税務署・都道府県・市区町村・年金事務所などに届け出る
税務署には「異動届出書」で解散を届け出ます(国税庁「異動事項に関する届出」)。都道府県や市区町村の税務の窓口にも届け出が必要です。
従業員がいる場合は、社会保険と雇用保険の手続きも欠かせません。事業を廃止したときは、事実が起きた日から5日以内に、年金事務所へ「適用事業所全喪届」と全員分の「被保険者資格喪失届」を出します(日本年金機構「適用事業所が廃止等により適用事業所に該当しなくなったときの手続き」)。ハローワークへの雇用保険の手続きもあわせて行います。
4.官報公告と、知っている債権者への個別の催告をする
清算に入ったら、遅れることなく「債権があれば一定の期間内に申し出てください」という公告を官報に出し、把握している債権者には個別に知らせます。この申し出の期間は2か月を下回ることができません(会社法第499条)。
注意したいのは、この期間中は原則として借金を返済できないことです(会社法第500条)。「早く返して楽になりたい」と一部の取引先にだけ先に払うことはできません。
5.解散日までの確定申告をする
会社の事業年度は、解散の日でいったん区切られます(法人税法第14条)。事業年度の始まりから解散の日までの分について、解散日の翌日から2か月以内に確定申告をします(法人税法第74条)。
6.財産を換金し、借金を返し、残ったお金を株主に分ける
公告の期間が過ぎたら、売掛金の回収や、車両・設備などの売却で財産をお金に換え、借金を返していきます。会社法では、借金を返し終えてからでなければ、株主に財産を分けることはできないと定められています(会社法第502条)。
借金を返し終えて残ったお金(残余財産)は、株主に分配します。分配を受けた株主には、税金がかかる場合があります(国税庁 No.1536)。
7.清算の確定申告と清算結了の登記で、会社がなくなる
残余財産が確定したら、その日の翌日から1か月以内(その前に最後の分配をする場合は、その前日まで)に清算の確定申告をします(法人税法第74条)。清算人は決算報告をつくって株主総会で承認を受け(会社法第507条)、承認の日から2週間以内に清算結了の登記をします(会社法第929条)。最後に、税務署などへ清算が終わったことを届け出れば、手続きは完了です。
なお、会社の帳簿や重要な資料は、清算結了の登記から10年間、清算人が保存しなければなりません(会社法第508条)。
A社の場合、12月に株主総会で解散を決めたとすると、官報公告の2か月が明けるのは早くて翌年の2月以降です。そこから財産の換金や返済、申告を進めるので、清算結了はさらにその先になります。
会社をたたむ費用と期間
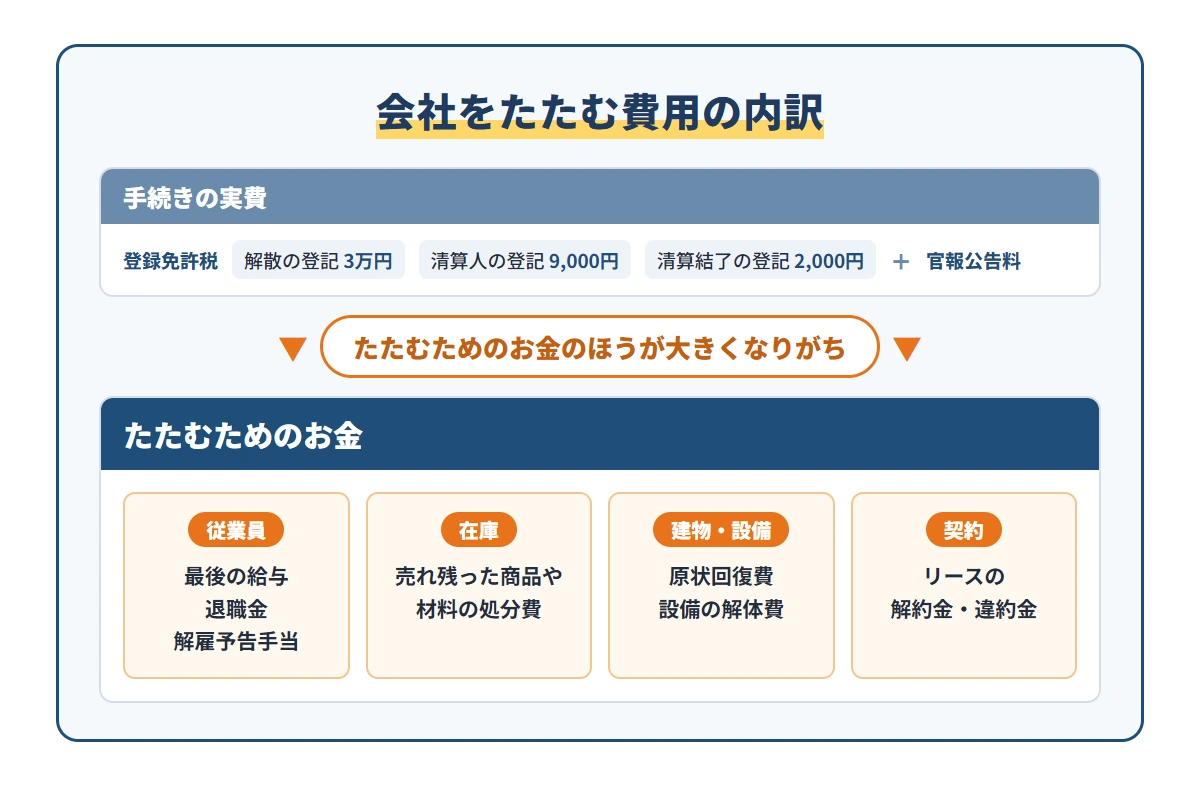
会社をたたむには、手続きそのものの実費に加えて、事業をやめるために必要なお金がかかります。後者のほうがずっと大きくなりがちなので、早めに見積もっておきましょう。
手続きにおける実費|登録免許税と官報公告料
登記には、登録免許税がかかります(登録免許税法別表第一)。
| 費用 | 金額 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人の登記 | 9,000円 |
| 清算結了の登記 | 2,000円 |
| 官報公告(会社等の枠付公告1枠) | 4万882円(税込) |
官報公告料は、全国官報販売協同組合の料金表によるものです(全国官報販売協同組合「官報公告掲載料金」)。公告の大きさによって金額が変わるので、申し込むときに確認しましょう。登録免許税だけで合計4万1,000円、これに官報公告料が加わります。
専門家への報酬
登記を司法書士に、申告を税理士に、特別清算や破産を弁護士に頼む場合は、それぞれ報酬がかかります。金額は事務所や会社の状況によって大きく変わるため、依頼前に見積もりを取りましょう。
見落としがちな「たたむためのお金」
実際に大きくなるのは、事業をやめるためのお金です。
- 従業員:最後の給与、退職金(規程がある場合)、解雇予告手当(30日前までに予告しない場合は、30日分以上の平均賃金。労働基準法第20条)
- 在庫:売れ残った商品や材料の処分費
- 建物・設備:借りている事務所や倉庫を元に戻す原状回復費、設備の解体費
- 契約:リース契約を途中で解約するときの解約金・違約金
東京商工会議所の相談事例でも、退職金規程にもとづく退職金や、リース契約を途中でやめるときの違約金など、決算書に載らない負債に注意するよう呼びかけています。
A社でざっと見積もってみると、最後の1か月分の給与と解雇予告手当で約240万円、倉庫の原状回復に約80万円、余った塗料の処分に約20万円、車両リースの解約金に約40万円、登記・官報・専門家の費用に約20万円。合計で約400万円になります(いずれも仮の数字です)。
期間は最短でも数か月かかる
通常清算では、官報公告の期間だけで2か月以上かかります。その前の準備や、公告が明けたあとの換金・返済・申告を考えると、会社をたたむと決めてから終わるまでには、少なくとも数か月を見ておく必要があります。従業員への予告期間(30日前)も含めて、逆算して計画を立てましょう。
廃業の費用を補う公的支援【2026年10月時点】
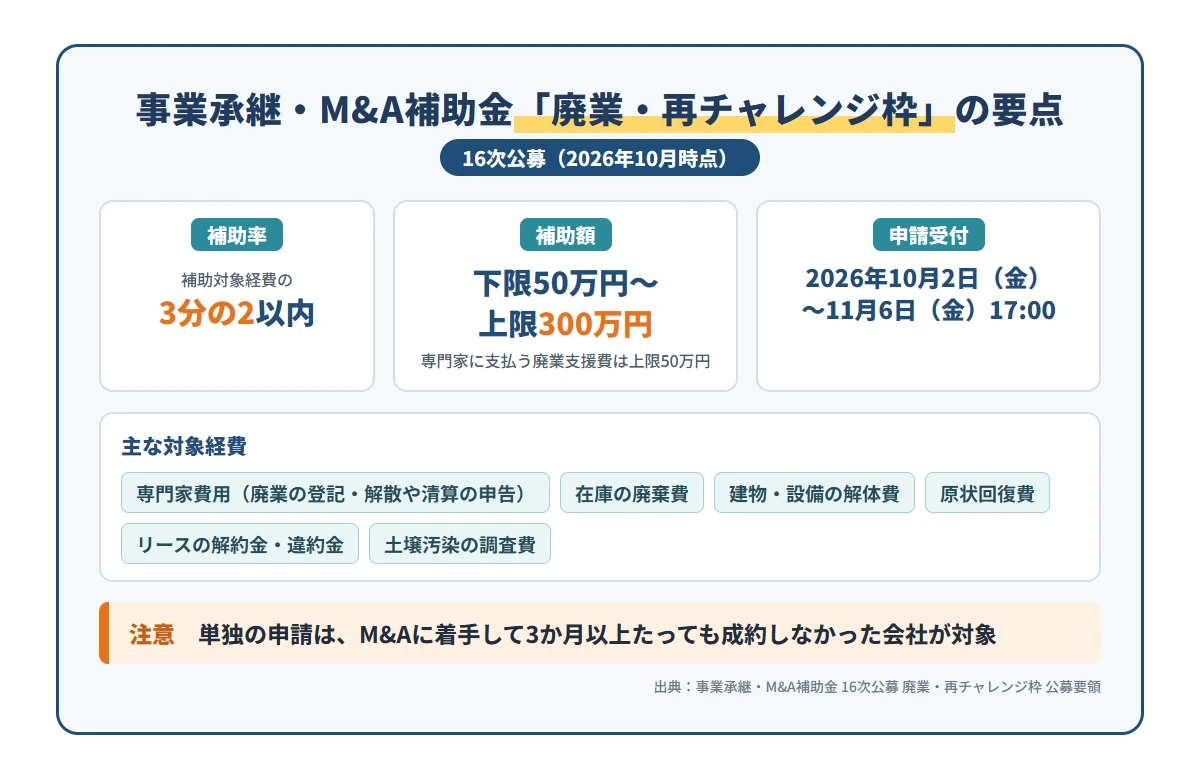
会社をたたむ費用は、すべてを自分で用意しなければならないわけではありません。ここでは、廃業に関わる公的な支援を3つ紹介します。
事業承継・M&A補助金「廃業・再チャレンジ枠」
「事業承継・M&A補助金」(旧称:事業承継・引継ぎ補助金)には、会社を廃業するときの費用の一部を補助する「廃業・再チャレンジ枠」があります。2026年10月時点で受付中の16次公募の内容は次のとおりです(事業承継・M&A補助金 16次公募 廃業・再チャレンジ枠 公募要領)。
| 項目 | 内容 |
|---|---|
| 申請受付 | 2026年10月2日(金)〜11月6日(金)17:00 |
| 補助率 | 補助対象経費の3分の2以内 |
| 補助額 | 下限50万円〜上限300万円(専門家に支払う廃業支援費は上限50万円) |
| 主な対象経費 | 廃業の登記や解散・清算の申告に関する専門家費用、在庫の廃棄費、建物・設備の解体費、原状回復費、リースの解約金・違約金、土壌汚染の調査費 |
ただし、この枠だけで申請する「再チャレンジ申請」には、注意すべき条件があります。
- 2020年以降に、事業承継・引継ぎ支援センターへの相談やM&A支援機関との契約などを通じて、事業を譲り渡す取り組み(M&A)に着手し、締切の時点で3か月以上たっても成約していないこと
- 廃業後の新たな挑戦(再チャレンジ)の計画をつくり、認定支援機関の確認を受けていること
- 補助事業の期間内に、会社そのものの廃業を終えること(法人の場合は株主との共同申請)
つまり、「M&Aで事業を引き継ぎ手に譲ろうとしたが、まとまらなかった会社」が対象です。また、対象となる経費は、交付が決まったあとに契約して支払ったものに限られます。
A社の場合、塗料の処分費、倉庫の原状回復費、車両リースの解約金などは対象経費にあたりえます。しかし、A社はこれまでM&Aに取り組んでいないため、今回の16次公募には申請できません。補助金を使いたいなら、たたむ前に事業の譲り渡しを一度検討しておくことが前提になります。次回以降の公募の有無や内容は、事業承継・M&A補助金の公式サイトで確認しましょう。
中小企業活性化協議会の「再チャレンジ支援」
各都道府県に置かれた公的機関「中小企業活性化協議会」では、事業の立て直しが極めて難しい会社や、保証債務に悩む経営者を対象に、「再チャレンジ支援」を行っています(中小企業庁「再チャレンジ支援」)。
協議会に所属する弁護士などの専門家が、会社の状況を分析したうえで、円滑な廃業の進め方や、経営者の保証債務の整理について、無料で説明・助言してくれます。必要に応じて、外部の弁護士も紹介してもらえます。さらに2025年3月からは、一定の条件のもとで、紹介を受けた弁護士への相談費用などの一部を協議会が負担する仕組みも始まっています(中小企業庁 事務局説明資料(2026年1月13日))。
なお、すでに会社が民事再生や破産を申し立てている場合、会社自体は支援の対象になりません。ただし、保証人が保証債務の整理について相談することはできます。
協議会の事例集は、「『廃業=破産』はもう古い?」と題し、早く決断すれば廃業や破産の傷は浅く済むと呼びかけています(中小企業活性化協議会を通じた再チャレンジ事例集)。
経営者保証ガイドラインで手元にお金を残す
会社の借金を連帯保証している経営者にとって、心強いのが「経営者保証に関するガイドライン」です。2013年に全国銀行協会と日本商工会議所が策定したもので、経営者の保証債務を整理する際の考え方などを定めています(経営者保証に関するガイドライン(全国銀行協会))。
このガイドラインでは、早めに整理に着手するなどの条件を満たせば、一定期間の生計費にあたるお金や、華美でない自宅などを、経営者の手元に残すことを検討するとされています。会社をたたんでも、経営者個人の破産を避けられる場合があるのです。
当サイトの記事でも、業績の悪化で事業の継続を断念し、関連会社とともに破産した土木工事業者の事例を紹介しています。この事例では、代表者の保証債務を経営者保証ガイドラインで整理し、経営者の手元に資産を残すことができました。

後腐れなく会社をたたむ「お金の後始末」
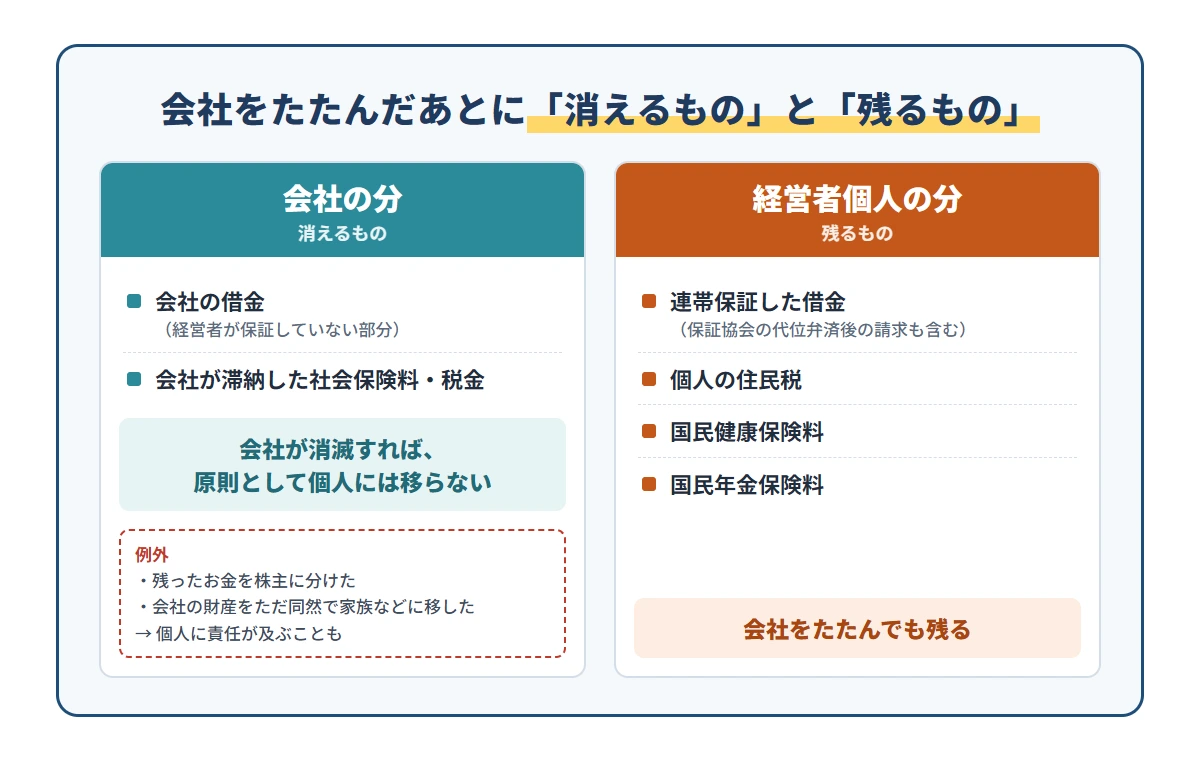
会社をたたむときに経営者がいちばん不安に思うのは、「会社がなくなったあと、何の支払いが自分に残るのか」ではないでしょうか。ここでは、「会社の分」と「経営者個人の分」を分けて整理します。
会社がなくなったら、会社の借金はどうなる?
通常清算は、会社の借金をすべて返すことが前提の手続きです。返しきれない場合は、特別清算や破産の中で整理されます。
ポイントは、会社の借金を返す義務を負っているのは、あくまで会社(法人)だということです。会社の財産で返しきれなかった借金は、破産などの手続きが終わって会社が消滅すれば、請求する相手がいなくなります。
ただし、経営者が連帯保証人になっている借金は別です。会社が返せなかった分は、保証人である経営者個人に請求されます。A社の社長も、借入すべての連帯保証人になっているので、このままでは会社が返しきれなかった分を個人で背負うことになります。ここで前述の経営者保証ガイドラインが重要になります。
保証協会つきの融資を残したまま会社をたたむと?
創業のときなどに、信用保証協会の保証つきで融資を受けている会社もあるでしょう。「会社をたたんだら、保証協会が代わりに返済してくれた」。そんな話を耳にしたことはないでしょうか。
これは、「代位弁済」という仕組みのことです。会社が返済できなくなると、信用保証協会が会社に代わって、金融機関に残りの借金を支払います(全国信用保証協会連合会「信用保証協会用語」)。金融機関から見れば、確かに「保証協会が返済してくれた」ことになります。
しかし、借金そのものが消えたわけではありません。代位弁済をした保証協会は、会社と保証人に対して、支払った額を返すよう求める権利(求償権)を持ちます。つまり、返す相手が金融機関から保証協会に変わるだけなのです。
そのため、会社をたたんだあとにどうなるかは、経営者が連帯保証人になっていたかどうかで変わります。
- 経営者が連帯保証人になっていない場合:保証協会が請求できるのは会社だけです。会社の財産で返しきれず、会社が消滅すれば、経営者個人に請求はきません
- 経営者が連帯保証人になっている場合:保証協会から経営者個人に請求がきます。経営者保証ガイドラインなどを使った整理を検討しましょう
A社の社長は、保証協会つきの1,500万円についても連帯保証人です。「保証協会が払ってくれるから大丈夫」と考えていると、会社をたたんだあとに個人への請求が届くことになります。まずは手元の契約書で、自分が保証人になっているかを確かめておきましょう。
滞納した社会保険料や税金は、会社が消滅すれば個人に移らない
資金繰りが苦しくなると、社会保険料や税金の支払いが遅れがちになります。「会社をたたんだら、滞納分は自分が払わされるのでは」と不安な方も多いでしょう。
会社の社会保険料や法人の税金は、会社が負っている債務です。経営者がその保証人になっているわけではありません。そのため、会社の財産で払いきれないまま、破産などで会社が消滅すれば、原則として経営者個人に支払い義務が移ることはありません。これは、苦しい状況にある経営者にとって安心材料の一つといえます。
ただし、例外があります。厚生年金保険料などは、税金と同じ「国税徴収の例」によって徴収されます(厚生年金保険法 第89条)。そして国税徴収法には、次のような場合に、会社以外の人にも支払い義務(第二次納税義務)を負わせる決まりがあります。
- 会社が税金を納めないまま、残ったお金を株主に分けた場合:清算人と、分配を受けた人が、分けた(受けた)財産の額を限度に責任を負う(第34条)
- 会社の財産を、ただ同然の値段で家族などに移した場合:受け取った人が、受けた利益の範囲で責任を負うことがある(第39条)
「会社の財産を少しでも手元に残したい」と、社長個人や家族に移してしまうと、かえって個人に請求が及ぶおそれがあります。また、通常清算は社会保険料や税金も含めてすべて払い終えなければ終えられない手続きです。滞納があるときは、自分だけで判断せず、早めに専門家に相談しましょう。
会社をたたんでも経営者個人に残るもの
一方で、会社をたたんでも消えないのが、経営者個人の支払いです。
- 個人の住民税:前の年の所得にかかる税金なので、会社をたたんで役員報酬がなくなったあとも、前年分の納付は続きます
- 健康保険:会社の健康保険から抜けるので、国民健康保険に入るか、条件を満たせば会社の健康保険を最長2年続ける「任意継続」を選びます。任意継続は、資格を失った日から20日以内の申し出が必要です。
- 年金:厚生年金から国民年金に切り替え、退職日の翌日から14日以内に手続きをします(日本年金機構「会社を退職したときの国民年金の手続き」)
- 連帯保証した借金や、個人名義で借りたお金
特に住民税は、役員報酬が高かった年の翌年に、収入がない状態で大きな額を払うことになりかねません。会社をたたむ計画を立てるときは、個人の手元にも、こうした支払いに備えるお金を残しておくことが大切です。
A社社長の場合の「消えるもの・残るもの」
ここまでの内容を、A社の社長の立場で整理すると次のようになります。
| 支払い | 会社がなくなったあと |
|---|---|
| 会社の借金(社長が保証していない部分) | 会社が消滅すれば請求先がなくなる |
| 保証協会つきの融資1,500万円 | 保証協会に代位弁済された分は、連帯保証人の社長に請求がくる |
| 銀行からの借入1,500万円 | 返しきれない分は、連帯保証人の社長に請求がくる |
| 会社が滞納した社会保険料・税金 | 原則として社長個人には移らない(残ったお金を分けた場合などは例外) |
| 社長個人の住民税・国民健康保険料・国民年金保険料 | 社長個人が払い続ける |
A社が今のうちに通常清算でたためば、借金はすべて会社のお金で返せるので、社長個人に残るのは住民税や保険料だけです。1年待てば、表の「連帯保証人の社長に請求がくる」部分が現実になります。後腐れなく会社をたたむカギは、やはりタイミングなのです。
従業員・取引先への伝え方と手続き
 会社をたたむとき、長く一緒に働いてくれた従業員や、取引先への対応は、経営者にとって最も気が重い仕事かもしれません。ここでも「早めに、誠実に」が基本です。
従業員には30日以上前に伝え、生活の手続きを手伝う
従業員を解雇するときは、少なくとも30日前に予告するか、30日分以上の平均賃金(解雇予告手当)を支払う必要があります(労働基準法第20条)。
そのうえで、従業員がすぐに困らないよう、次のような手続きを会社側でも整えておきましょう。
- 失業給付を受けるための離職票を、ハローワークの手続きを通じて渡す
- 健康保険の資格喪失の手続きをし、国民健康保険や家族の扶養などへの切り替えを案内する
- 給与や退職金を払えないまま会社が破産などに至った場合は、国が未払い賃金の一部を立て替える「未払賃金立替払制度」があることを伝える
未払賃金立替払制度の対象は、破産や特別清算などの「法律上の倒産」か、中小企業で事業活動が止まり、賃金を支払う能力がないと労働基準監督署長が認定した「事実上の倒産」の場合です。本来は、会社に資金が残っているうちに給与と退職金を払いきるのが、従業員にとってもいちばんの安心です。
取引先・金融機関には、資金が残っているうちに説明する
取引先や金融機関への説明も、資金が残っているうちに行いましょう。A社のような塗装会社なら、着工待ちの工事を同業者に引き継いでもらえないか、施主や元請けと相談する必要があります。
会社をたたむと決めた時期や伝える順番は、取引先への影響を左右します。東京商工会議所の相談事例でも、取引先への影響を減らすために、廃業の連絡時期にも配慮するのがよいとしています。
会社をたたむか迷ったら、事業再生の専門家に相談を
ここまで見てきたように、会社をたたむかどうかの判断と、その時期は、経営者と家族の今後を大きく左右します。
再生できる会社は再生へ、再生が難しい会社は、できるだけ傷の浅い円滑な廃業へ。どちらの道を選ぶにしても、資金が残っているうちに相談するほど、選べる選択肢は広がります。
事業再生の専門家は、資金繰りの見通しを立て、事業を立て直す道があるかを一緒に探ります。「たたむべきか、続けるべきか」を一人で抱え込まず、まずは状況を話してみることから始めてみてください。

まとめ:会社をたたむなら「お金が残っているうちに」「個人に残るものまで」整理を
会社をたたむとは、株主総会で解散し、財産を整理する清算を終えることです。会社の財産で借金を返しきれるなら通常清算、返しきれなければ特別清算や破産となり、経営者に残る負担も大きく変わります。
通常清算には、官報公告の2か月を含めて少なくとも数か月かかり、手続きの実費に加えて、従業員への支払いや原状回復などの「たたむためのお金」が必要です。費用の一部には、事業承継・M&A補助金の「廃業・再チャレンジ枠」が使える場合があり、中小企業活性化協議会では円滑な廃業や保証債務の整理について無料で相談できます。
会社が消滅すれば、会社の借金や滞納した社会保険料は原則として経営者個人には移りません。しかし、連帯保証した借金や、個人の住民税・保険料は残ります。後腐れなく会社をたたむには、お金が残っているうちに決断し、個人に残る支払いまで見すえて計画を立てることが何より大切です。
「たたむしかない」と感じたときこそ、一度立ち止まり、再生の可能性も含めて専門家に相談してみましょう。
会社をたたむことに関するよくある質問
Q会社をたたむと、残ったお金はどうなりますか?
A借金をすべて返したあとに残ったお金(残余財産)は、株主に分配されます。
会社法では、会社の借金を返し終えてからでなければ、株主に財産を分けることはできないと定められています(会社法第502条)。分配を受けた株主には、その一部が配当とみなされて税金がかかる場合があります(国税庁 No.1536)。また、税金や社会保険料を納めないまま分配すると、清算人や分配を受けた人が支払い義務を負うことがあるので注意しましょう(国税徴収法第34条)。
Q借金が残ったままでも会社はたためますか?
Aたためますが、通常清算ではなく、特別清算や破産といった裁判所の手続きが必要になるのが一般的です。
ただし、残る借金が代表者などからの借入だけであれば、その借入を放棄して通常清算に進めることが多いとされています(東京商工会議所の相談事例)。経営者が連帯保証している借金は、会社をたたんでも個人に残るため、経営者保証ガイドラインを使った整理を検討しましょう。
Q会社をたたむと、社長は退職金を受け取れますか?
A会社に借金を返したうえでお金が残れば、役員退職金を支払うことは考えられます。ただし、借金の返済が優先です。
また、経営者の退職金づくりのための「小規模企業共済」に役員として加入していれば、会社の解散は共済金を受け取れる事由にあたります(中小機構「会社等の解散」)。掛金を納めた月数が6か月未満の場合は受け取れないなどの条件があるので、加入している方は確認しておきましょう。
Q会社をたたむ手続きは、誰に相談すればよいですか?
A内容によって相談先が分かれます。
- 登記:司法書士
- 解散・清算の確定申告:税理士
- 特別清算や破産、債権者との交渉:弁護士
- 円滑な廃業や保証債務の整理の進め方:中小企業活性化協議会(無料)
- たたむべきか、再生できるかの判断:事業再生コンサルタント
迷ったら、まず全体の方向性を一緒に考えてくれる相談先を選ぶのがおすすめです。
Q会社をたたまずに、休眠させるのはどうですか?
A休眠は手続きの費用がかからない一方、会社そのものは残るため、借金や連帯保証の問題も残ったままです。
また、休眠中でも会社である以上、事業年度ごとに確定申告をする義務は続きます(法人税法第74条)。さらに、株式会社の最後の登記から12年がたつと、法務大臣の公告を受けて届け出をしない限り、解散したものとみなされます(会社法第472条)。いずれ再開する見込みがないなら、きちんとたたむほうが後腐れがありません。
関連記事
-
 2026年10月26日銀行にリスケを拒否されることはある?リスケ相談のタイミング・資金繰り改善のポイントを紹介!
「銀行にリスケを申し出ても、断られるのではないか」「返済を続けるのが難しいけれど、リスケを相談すると...
-
 2026年09月29日法人税を滞納するとどうなる?差し押さえを回避する対処法と事業再生の道筋
「資金繰りが苦しく、法人税が期日通りに払えそうにない……」 「もし法人税を滞納してしまったら、すぐに...
-
 2026年08月26日ファクタリング地獄から抜け出すには?赤字経営でファクタリングを繰り返す会社が見直すべきこと
「今月も乗り切れば」と思いながら、気づけば毎月ファクタリングを利用している。そんな状態が続いていませ...
-
 2026年06月29日赤字でも消費税を支払うべき?滞納の恐怖と会社を守るための資金繰り改善術
「今期は赤字だから、税金はかからないだろう」と安心していませんか?実は、法人税と違い、消費税は会社が...
-
 2026年06月26日ファクタリングは資金繰り改善に有効?利用前に知るべきポイントと経営改善の考え方
資金繰りの改善策として、ファクタリングを検討している経営者も多いのではないでしょうか。売掛金を早期に...