2026年10月26日
「銀行にリスケを申し出ても、断られるのではないか」「返済を続けるのが難しいけれど、リスケを相談すると今後の融資に影響するのではないか」と悩んでいませんか?
この記事では、銀行にリスケを拒否される主なケースや相談するタイミング、事前に検討したい資金繰り改善策を解説します。リスケが認められた後に取り組みたい経営改善のポイントも紹介するので、今後の資金繰りに不安を感じている方は参考にしてください。
この記事のポイント
- 銀行にリスケを申し出ても、必ず認められるわけではありません。
- リスケを検討する際は、資金繰りが悪化する兆候を早めに把握し、資金不足が深刻化する前に相談することが重要です。
- リスケ相談前に準備したいものとしては、資金繰り表や経営改善計画書などが挙げられます。
- リスケは経営改善のための手段です。返済負担を軽減した後も、資金繰りや収益の改善に取り組む必要があります。
銀行にリスケを拒否されることはある?
 銀行にリスケを申し出ても、必ず認められるとは限りません。一方で、金融機関には中小企業の資金繰りや経営改善に向けた相談に柔軟に対応することが求められています。
では、どのような場合にリスケが認められにくくなるのでしょうか。まずは、金融機関に求められている対応と、申し出る際に知っておきたい基本的な考え方を確認しましょう。
銀行は返済条件の変更に柔軟に対応することが求められている
金融庁は、金融機関に対し、中小企業から貸付条件の変更などの申し出があった場合、企業の状況や経営改善の可能性を踏まえて、適切かつ柔軟に対応するよう求めています。
そのため、業績が悪化していることや、過去にリスケを利用したことだけを理由に、機械的に判断されるとは限りません。企業の経営状況や今後の改善見通しなどを踏まえて、個別に判断されます。
実際に、金融庁が公表している統計では、2025年4月1日から2026年8月末までの中小企業向け「貸付条件の変更等」の応諾率は98.6%となっています。
ただし、この数値はリスケだけを対象にしたものではありません。また、貸付債権ベースの集計であり、企業数や個々の申請の承認率を示すものでもないため、「リスケを申し込めば98.6%の確率で認められる」という意味ではない点に注意が必要です。
出典:金融庁「金融機関における貸付条件の変更等の状況について」
リスケを申し出ても必ず認められるわけではない
金融機関に柔軟な対応が求められている一方で、リスケの申し出が必ず認められるわけではありません。
銀行は、返済条件を変更することで資金繰りが改善するか、今後の経営を立て直せる見込みがあるかなど、さまざまな事情を踏まえて判断します。
たとえば、返済額を減らしても資金不足が解消されない場合や、経営改善に向けた具体的な方針が見えない場合などは、銀行が慎重に判断する可能性があります。
ただし、特定の事情があれば必ず拒否されるという、一律の基準があるわけではありません。自社の状況を整理し、返済条件の変更が必要な理由や、変更後にどのように経営を改善していくのかを説明できるようにしておくことが重要です。
銀行にリスケを拒否される主なケース
| 主なケース | 確認すべきポイント |
|---|---|
| ①経営改善の見通し | ・返済額を減らせば資金不足が解消されるか ・今後の経営を立て直せる見込みがあるか |
| ②過去のリスケの利用状況 | ・返済条件を変更した後、収益や資金繰りが改善しているか |
| ③返済の遅延の有無 | ・返済の遅延を繰り返していないか ・改善に向けた対応を行っているか |
| ④資金ショートのリスク | ・手元資金が不足し、近い将来に支払いができなくなるリスクが無いか |
| ⑤財務情報の信頼性 | ・粉飾や重大な法令違反など、財務情報の信頼性に問題が無いか |
リスケの可否は、企業の経営状況や資金繰り、今後の経営改善の見通しなど、さまざまな事情を踏まえて判断されます。そのため、同じように返済負担が重い企業でも、置かれている状況によって金融機関の対応が異なる場合があります。
ここでは、銀行がリスケに応じることをためらう可能性があるケースを紹介します。自社の状況と照らし合わせながら、今後の対応を考える参考にしてください。
リスケをしても経営改善が見込めない
リスケは、毎月の返済負担を一時的に軽減し、資金繰りを立て直すための手段です。しかし、返済額を減らしても赤字が続き、資金不足が解消されないのであれば、根本的な問題の解決にはつながりません。
そのため、銀行は返済条件の変更によって資金繰りが改善するかだけでなく、その後の経営を立て直せる見込みがあるかも重視します。
リスケを相談する際は、単に「返済が苦しい」と伝えるだけでなく、資金繰りが悪化した原因と、今後どのように収支を改善していくのかを説明できるようにしておきましょう。
過去にリスケをしても経営が改善していない
特に、以前に返済条件を変更したものの、収益や資金繰りが改善していない場合は、再び条件を変更することで経営を立て直せるのか、銀行側が判断に迷うことも考えられます。
ただし、過去にリスケを利用したことだけで、次の申し出が必ず拒否されるわけではありません。
重要なのは、前回のリスケ後にどのような改善に取り組み、どこまで成果が出たのか、また、今回の資金繰り悪化に対してどのような対策を講じるのかを説明することです。
前回の計画どおりに改善が進まなかった場合も、その原因を振り返り、実現可能な改善策を改めて検討する必要があります。
返済の遅延を繰り返している
借入金の返済を繰り返し遅延している場合も、銀行が慎重に判断する可能性があります。
返済が遅れる前に相談を受けていれば、銀行側も今後の資金繰りや返済条件を検討しやすくなります。一方、事前の相談がないまま返済の遅延が続くと、資金繰りの状況を把握しにくくなり、今後の返済計画についても慎重な検討が必要になります。
ただし、返済の遅延があるからといって、リスケが必ず拒否されるわけではありません。返済が難しくなった原因や現在の資金状況を整理し、今後の見通しを金融機関に説明することが大切です。
返済が難しいと感じた段階で、支払期日を迎える前に取引金融機関へ相談しましょう。
資金ショートが差し迫っている
手元資金がほとんどなく、近いうちに仕入代金や給与などの支払いができなくなる状況では、リスケの相談を急ぐ必要があります。
ただし、資金ショートが差し迫っていること自体が、リスケを拒否される決定的な理由になるわけではありません。問題は、返済条件を変更するだけで、当面の資金不足を乗り切れるのかという点です。
たとえば、返済額が減っても、数日以内に必要な支払資金を確保できなければ、資金ショートを防げない可能性があります。その場合は、リスケの相談と並行して、売掛金の回収状況や支払予定を確認し、必要な資金を確保する方法も検討しなければなりません。
資金が尽きる直前では、取れる対策が限られてしまうこともあります。資金繰りの悪化に気づいたら、できるだけ早く今後の収支を整理し、金融機関に相談することが重要です。
粉飾決算や重大な法令違反などの問題がある
粉飾決算などによって金融機関に虚偽の情報を伝えていた場合や、重大な法令違反が発覚した場合は、銀行との信頼関係に影響する可能性があります。
リスケの判断では、企業の財務状況や経営改善の見通しだけでなく、金融機関が融資先の状況を適切に把握できることも重要です。財務情報の信頼性に問題があれば、返済条件を変更した後の経営状況を判断することも難しくなります。
ただし、問題の内容や経緯、その後の対応などによって事情は異なるため、すべてのケースでリスケが拒否されると断定することはできません。
財務上の問題や法令違反などがある場合は、事実関係を整理し、必要に応じて専門家にも相談しながら対応を検討しましょう。
銀行にリスケを相談するタイミングはいつ?
資金繰りが苦しくなっていても、「もう少し頑張れば返済できる」「銀行に相談するのはまだ早い」と考え、対応を先延ばしにしてしまう経営者もいるでしょう。
しかし、手元の資金が十分にあるうちに今後の収支を把握しておけば、資金不足に陥る前に対策を検討できます。ここでは、リスケを検討したいタイミングと、早めに相談することが重要な理由を解説します。
資金繰りが悪化する兆候が見えた段階で相談する
売上の減少や利益率の低下、仕入価格・人件費などの上昇によって、手元資金が減り続けている場合は注意が必要です。
現時点では借入金を返済できていても、今後の入金予定と支出予定を確認すると、数か月先には資金が不足する可能性もあります。こうした兆候が見られたら、資金繰り表などを使って今後の資金の動きを確認しましょう。
その結果、通常どおりの返済を続けると資金不足に陥る可能性がある場合は、金融機関への相談を検討するタイミングです。
なお、資金繰りが悪化しているからといって、必ずしもリスケが最善の方法とは限りません。追加融資や経費の見直しなど、ほかの対策で対応できる可能性もあるため、自社の状況を整理したうえで選択肢を検討することが重要です。
取引先の倒産や契約終了など、大きな変化があったときも要注意
自社の業績に大きな問題がなくても、主要な取引先の倒産や契約終了などによって、急に資金繰りが悪化することがあります。
たとえば、売上の大部分を占める取引先との契約が終了した場合、今後の売上が減少するだけでなく、売掛金の回収が困難になる可能性もあります。また、原材料価格の急騰や大規模な設備トラブルなど、想定外の支出が発生するケースにも注意が必要です。
こうした変化が起きたときは、目先の預金残高だけで判断せず、今後の入金・出金予定や借入金の返済額を改めて確認しましょう。
今後の資金繰りに影響が出ると予想される場合は、実際に返済が難しくなる前に金融機関へ状況を説明し、必要な対応を相談することが大切です。
資金が尽きる直前まで相談を先延ばしにしない
資金繰りが厳しくなっていても、「銀行に悪い印象を持たれそう」「もう少し頑張れば返済できるかもしれない」と考え、相談をためらう経営者もいるかもしれません。
しかし、手元資金が少なくなってからでは、資金を確保するための選択肢が限られる可能性があります。金融機関との相談にも時間がかかることがあるため、返済が難しくなる直前まで待つことは避けたいところです。
まずは、今後の入金予定と支出予定を整理し、いつ、どの程度の資金不足が発生する見込みなのかを把握しましょう。そのうえで、返済条件の変更が必要になりそうであれば、早めに取引金融機関へ相談することが重要です。
相談した結果、リスケが不要と判断できる場合もあります。大切なのは、リスケを申し込むこと自体を目的にするのではなく、資金不足が深刻化する前に状況を把握し、必要な対策を取ることです。
銀行にリスケを相談する前に検討したい資金繰り改善策
 資金繰りが悪化したとき、すぐにリスケを選ぶのではなく、ほかの方法で返済負担を軽減したり、必要な資金を確保したりできないか検討することも大切です。
ただし、適した方法は企業の財務状況や資金不足の原因によって異なります。ここでは、追加融資や借換、売掛金の回収など、資金繰りを改善するために検討したい方法を紹介します。
追加融資を受けられないか相談する
一時的な売上減少や突発的な支出などによって資金が不足している場合は、金融機関からの追加融資によって対応できる可能性があります。
たとえば、受注は確保できているものの、売上代金の入金までに仕入代金や人件費の支払いが必要になる場合などです。このように、事業を継続するための資金が一時的に不足しているのであれば、融資によって資金繰りを改善できるケースもあります。
ただし、追加融資を受けると借入金が増えるため、将来的な返済負担も大きくなります。赤字が続いている場合や、既存の借入金の返済も難しくなっている場合は、新たな借入れによって問題が先送りになるおそれもあります。
追加融資を検討する際は、資金が必要な理由や必要額、今後の収支見通しを整理し、金融機関に相談しましょう。
借換によって毎月の返済負担を減らす
複数の借入れがある場合や、毎月の返済額が大きな負担になっている場合は、借換によって返済負担を軽減できる可能性があります。
借換とは、新たな融資などを利用して既存の借入金を返済し、借入条件を見直す方法です。たとえば、返済期間を長くすることで、毎月の返済額を抑えられる場合があります。
ただし、返済期間を延ばすと、借入条件によっては利息を含めた総返済額が増えることがあります。また、借換が認められるかどうかは、金融機関の審査や借入条件などによって異なります。
借換によって毎月の返済負担を減らせるか、総返済額がどの程度変わるかを確認し、リスケと比較しながら検討することが大切です。
売掛金の回収や資産売却などで資金を確保する
借入れ以外の方法で資金を確保できないか検討することも重要です。
たとえば、売掛金の入金予定を確認し、取引先に早期の支払いが可能か相談する方法があります。また、事業に必要のない設備や車両、不動産などを保有している場合は、売却によって資金を確保できる可能性もあります。
そのほか、過剰在庫の圧縮や、不要な経費・契約の見直しなども資金繰りの改善につながる場合があります。
ただし、資産を売却すると事業に必要な設備まで失うおそれがあり、売掛金の早期回収も取引先の事情によっては難しいことがあります。目先の資金を確保することだけでなく、今後の事業運営への影響も考慮して判断しましょう。
これらの方法を検討しても返済の継続が難しい場合は、リスケも含めて金融機関に相談することが重要です。
銀行にリスケを相談するときに準備したいもの
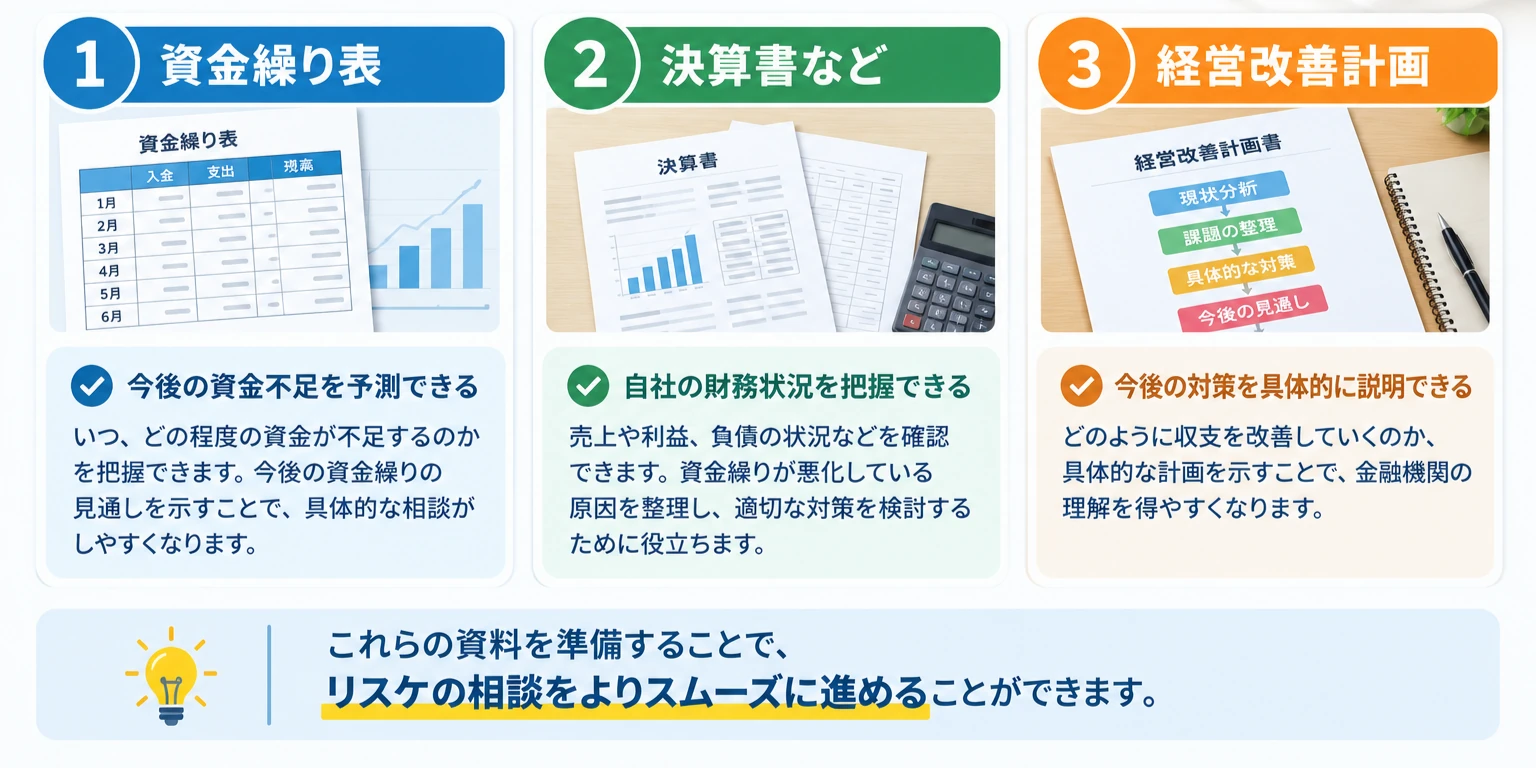
銀行にリスケを相談する際は、単に「返済が苦しい」と伝えるだけでなく、自社の資金繰りがどのような状況にあり、今後どのように立て直していくのかを説明することが重要です。
そのためには、現在の財務状況や今後の資金不足の見通しを把握し、具体的な改善策を整理しておく必要があります。相談前に準備しておきたい資料と、その活用方法を確認しましょう。
資金繰り表で今後の資金不足を予測する
まずは、今後の入金予定と支出予定を整理し、いつ、どの程度の資金不足が発生する可能性があるのかを把握しましょう。
その際に役立つのが、資金繰り表です。売上代金の入金、仕入代金や人件費などの支払い、借入金の返済といったお金の動きを時系列でまとめることで、将来の預金残高を予測できます。
たとえば、現状の返済条件を続けた場合に、数か月後には手元資金が不足すると予測されるのであれば、その時期や不足額を具体的に示せます。
資金繰り表を作成する際は、売上や入金額を楽観的に見積もりすぎず、実際の入金予定や支払期限を踏まえて作成することが重要です。リスケが必要な理由を説明するだけでなく、返済条件を変更した場合に資金繰りがどう変わるかを確認するためにも活用できます。
資金繰り表のメリットや記載すべきことについてはこちらの記事もご覧ください。
決算書などで自社の財務状況を把握する
資金繰りの見通しとあわせて、自社の財務状況も整理しておきましょう。
具体的には、決算書や試算表、借入金の残高・返済予定などを確認し、売上や利益の推移、借入金の状況、経営上の課題を把握します。
たとえば、売上が減少しているのか、原材料費や人件費の上昇によって利益が減っているのかによって、必要な改善策は異なります。また、複数の金融機関から借入れがある場合は、それぞれの借入残高や毎月の返済額を整理することで、返済負担の全体像を把握できます。
こうした情報を確認しておけば、銀行から財務状況について質問された際にも、根拠を示しながら説明しやすくなります。書類を用意するだけでなく、自社の現状を経営者自身が把握しておくことが大切です。
経営改善計画を作成し、具体的な対策を説明する
リスケを相談する際は、返済条件を変更したい理由に加え、今後どのように経営を改善していくのかも説明できるようにしておきましょう。
そのために役立つのが、経営改善計画です。売上や利益をどのように改善するのか、経費をどの程度削減するのか、いつまでにどのような成果を目指すのかなどを整理します。
たとえば、採算の合わない事業の見直し、仕入条件の改善、販売先の開拓、固定費の削減など、自社で実行できる対策を具体的に検討します。あわせて、改善策を実行した場合の収支見通しや、返済を再開できる時期についても整理できると、計画の実現性を説明しやすくなります。
ただし、実現が難しい目標を掲げても、実際の経営改善につながるとは限りません。自社の状況に合った現実的な計画を立て、必要に応じて事業再生コンサルなどの専門家にも相談しながら検討しましょう。
経営改善計画書の作り方についてはこちらの記事もご覧ください。
リスケが認められた後こそ経営改善が重要
リスケが認められると、毎月の返済負担が軽減され、資金繰りに余裕が生まれる可能性があります。しかし、返済額が減っただけでは、赤字や資金不足の原因そのものが解消されるわけではありません。
大切なのは、リスケによって確保した時間を経営の立て直しに活用することです。ここでは、リスケ後に取り組みたい経営改善と、資金不足を繰り返さないための管理方法を解説します。
リスケは一時的に資金繰りを改善するための手段
リスケは、借入金の返済額や返済期間などの条件を変更し、資金繰りの負担を軽減するための手段です。たとえば、一定期間は元金の返済を減額・猶予してもらうことで、事業の運転資金を確保しやすくなる場合があります。
ただし、元金の返済を猶予してもらっている間も、借入金そのものがなくなるわけではありません。返済条件や金融機関との合意内容によっては、利息の支払いが続く場合もあります。
そのため、返済負担が軽減された期間に、売上や利益の改善、経費の見直しなどに取り組むことが大切です。リスケを単に返済を先延ばしにする手段と捉えるのではなく、経営を立て直すための時間として活用しましょう。
利益が出ていても資金不足に陥ることがある
経営改善に取り組む際は、損益だけでなく、実際のお金の出入りにも目を向ける必要があります。会計上は利益が出ていても、手元資金が不足することがあるためです。
たとえば、商品を販売して売上が計上されても、取引先から代金が入金されるまでには時間がかかる場合があります。一方で、仕入代金や人件費などの支払いは先に発生することがあります。このように、売上の計上と入金のタイミングが異なることで、利益が出ていても資金繰りが厳しくなる可能性があります。
また、借入金の元金返済は、通常、損益計算書上の費用にはなりません。そのため、利益が出ているからといって、その金額だけの資金が手元に残るとは限りません。
経営状況を確認する際は、決算書などで利益を把握するだけでなく、入金・出金の時期や借入金の返済額も踏まえて、実際に使える資金がどの程度あるのかを確認しましょう。
資金繰り表を活用し、再び資金不足に陥らない経営を目指す
リスケ後も安定して事業を続けるためには、資金繰り表を継続的に更新し、今後の資金の動きを把握することが重要です。
資金繰り表を定期的に確認すれば、売上の変化や支出の増加などによって、将来的に資金が不足する可能性を早めに把握できます。計画と実績に差が生じている場合は、その原因を確認し、必要に応じて経営改善策を見直しましょう。
また、経営改善計画で設定した売上や利益の目標についても、定期的に達成状況を確認することが大切です。計画どおりに進んでいない場合は、原因を分析して対策を修正し、金融機関との約束や今後の返済計画にも影響がないか確認します。
リスケは、認められたら終わりではありません。資金繰りと経営状況を継続的に把握し、収益を改善しながら、将来的に通常の返済を続けられる状態を目指しましょう。
銀行にリスケを拒否された場合の相談先
 銀行にリスケを断られたとしても、その時点で資金繰りの改善を諦める必要はありません。まずは拒否された理由を確認し、自社の状況に応じて対応策を検討することが大切です。
自社だけで解決策を見つけるのが難しい場合は、事業再生コンサルなどの専門家や公的な支援機関に相談する方法もあります。ここでは、リスケを拒否された場合に検討したい相談先を紹介します。
取引金融機関に拒否された理由を確認する
リスケを拒否された場合は、まず取引金融機関に理由を確認しましょう。
たとえば、資金繰りの見通しが不十分なのか、経営改善計画の実現性に懸念があるのか、希望する返済条件では対応が難しいのかによって、次に検討すべき対策は異なります。
理由が分かれば、資金繰り表や経営改善計画を見直したり、返済条件について改めて相談したりできる可能性があります。金融機関から指摘された点を整理し、対応できる部分がないか検討しましょう。
ただし、理由を確認したからといって、必ず再検討や条件変更が認められるわけではありません。また、返済が難しい状況を放置すると、延滞などにつながるおそれがあります。資金繰りが厳しい場合は、ほかの相談先も含めて早めに対応を検討することが大切です。
事業再生コンサルなどの専門家に資金繰りや経営改善を相談する
資金繰りの見通しや経営改善計画を自社だけで整理するのが難しい場合は、事業再生コンサルなどの専門家に相談する方法があります。
事業再生コンサルであれば、決算書や試算表などをもとに財務状況を整理し、収支の改善に向けた課題を把握する際に役立ちます。また、資金繰り表の作成や経営改善計画の検討について、支援を受けられる場合もあります。
ただし、専門家によって得意分野や支援内容は異なります。金融機関との交渉支援や経営改善の支援を希望する場合は、対応可能な業務を事前に確認しましょう。
専門家の助言を受けながら、自社の課題や今後の対策を整理することで、金融機関への説明を具体化しやすくなります。
中小企業活性化協議会などの公的支援機関を活用する
自社だけで経営改善を進めることが難しい場合は、中小企業活性化協議会などの公的支援機関への相談も選択肢になります。
中小企業活性化協議会は、中小企業の収益力改善や事業再生などを支援する公的な相談窓口です。企業の状況に応じて、経営課題の整理や改善計画の策定支援、金融機関との調整などについて支援を受けられる場合があります。
金融機関との調整が必要な場合や、複数の金融機関から借入れがあり、自社だけでは返済条件の調整を進めにくい場合などにも、相談先の一つとして検討できます。
ただし、支援内容や利用できる制度は企業の状況によって異なります。また、中小企業活性化協議会が直接融資を行うわけではありません。利用を検討する際は、まず窓口に相談し、自社の状況に合った支援を受けられるか確認しましょう。
参考:中小企業庁「中小企業活性化協議会」
まとめ:銀行へのリスケ相談は早めに行い、経営改善につなげよう
銀行にリスケを拒否される可能性はありますが、重要なのは、資金繰りの悪化を放置せず、早い段階から対応策を検討することです。リスケ以外の方法も含めて自社に適した対策を考え、必要に応じて金融機関や専門家に相談しましょう。
また、リスケはあくまでも経営を立て直すための手段です。返済負担が軽減された後も、資金繰りを管理しながら収益改善に取り組むことが、安定した経営につながります。
銀行のリスケ拒否に関するQ&A
Qリスケをすると今後の融資を受けられなくなりますか?
Aリスケをしたからといって、今後の融資が必ず受けられなくなるわけではありません。ただし、返済条件を変更している間は、資金繰りや経営状況などを踏まえて、金融機関が新たな融資に慎重になる可能性があります。
追加融資を受けられるかどうかは、企業の財務状況や収益の見通し、資金の使い道などによって異なります。将来的に融資を受ける必要がある場合は、リスケ後も経営改善に取り組み、金融機関に経営状況を説明できるようにしておくことが大切です。
Qリスケは何回まで認められますか?
Aリスケの回数について、一律に「何回まで」と定められているわけではありません。過去にリスケを利用したことがあっても、再び返済条件の変更を相談することは可能です。
ただし、前回のリスケ後も経営状況が改善していない場合は、返済条件を再び変更することで経営を立て直せるのか、金融機関が慎重に判断する可能性があります。
再度のリスケを検討する際は、資金繰りが悪化した原因や前回の改善策の実施状況を整理し、今後の具体的な対策とあわせて相談しましょう。
Qリスケをすると利息の支払いも止められますか?
Aリスケをしても、必ずしも利息の支払いが免除されるわけではありません。一般的には、元金の返済を減額・猶予してもらい、利息は支払い続ける形で返済条件を変更するケースがあります。
利息の減額や支払いの猶予についても相談できる可能性はありますが、対応は金融機関や借入条件、企業の経営状況などによって異なります。
元金の返済を減らすだけでは資金繰りの改善が難しい場合は、利息の支払いも含めて必要な条件を整理し、金融機関に相談することが大切です。
関連記事
-
 2026年09月29日法人税を滞納するとどうなる?差し押さえを回避する対処法と事業再生の道筋
「資金繰りが苦しく、法人税が期日通りに払えそうにない……」 「もし法人税を滞納してしまったら、すぐに...
-
 2026年08月26日ファクタリング地獄から抜け出すには?赤字経営でファクタリングを繰り返す会社が見直すべきこと
「今月も乗り切れば」と思いながら、気づけば毎月ファクタリングを利用している。そんな状態が続いていませ...
-
 2026年06月29日赤字でも消費税を支払うべき?滞納の恐怖と会社を守るための資金繰り改善術
「今期は赤字だから、税金はかからないだろう」と安心していませんか?実は、法人税と違い、消費税は会社が...
-
 2026年06月26日ファクタリングは資金繰り改善に有効?利用前に知るべきポイントと経営改善の考え方
資金繰りの改善策として、ファクタリングを検討している経営者も多いのではないでしょうか。売掛金を早期に...
-
 2026年03月30日消費税が払えない経営者の方へ|分割納付という選択肢を事業再生コンサルタントがわかりやすく解説
消費税の支払いが重くのしかかり、「こんな金額払えないよ…」と悩む法人は少なくありません。放置すれば延...