
2026年09月29日
「資金繰りが苦しく、法人税が期日通りに払えそうにない……」
「もし法人税を滞納してしまったら、すぐに会社や自宅を差し押さえられてしまうのだろうか……」
事業を運営していると、売上の減少や取引先の支払い遅延など、想定外の事態から資金繰りに窮してしまうケースは少なくありません。そんなとき、重くのしかかってくるのが「法人税」の支払いです。
結論からお伝えすると、法人税の滞納を放置するのは非常に危険です。しかし、しかるべき手順を踏んで誠意ある対応を行えば、差し押さえなどの致命的な事態を回避し、事業を立て直すことは十分に可能です。
本記事では、法人税の基礎知識や未納の現状、滞納後のペナルティや差し押さえまでのプロセスをはじめ、多くの経営者を苦しめる予定納税の罠、そして「いま払えない場合にできる緊急対処法」と「事業再生コンサルタントを活用した再発防止策」までをわかりやすく解説します。
この記事で伝えたいこと
- 法人税の滞納放置は厳禁。放置すると延滞税の発生や信用失墜を経て、最終的には預金や売掛金が強制的に差し押さえられる。
- 業績悪化時でも過去の好調時の実績に基づき高額な納付を求められる「予定納税」の罠に注意が必要(仮決算による中間申告等で軽減可能な場合あり)。
- 資金繰りが厳しい場合は放置せず、直ちに「分納計画書」や「資金繰り表」を持参して税務署へ相談し、「換価の猶予」や「納税の猶予」などの法的救済措置を受けることが最優先。
- 滞納中は銀行融資が受けられないため、ファクタリングや資産売却など借入に頼らない緊急の資金確保策を実行して誠意(一部納付)を示す。
- 税金の未納を繰り返さないためには、事業再生コンサルタント等の専門家を活用し、資金繰りの抜本的な改善と納税資金の「先分け管理」などの仕組み化を図る。
法人税とは?経営者が知っておくべき基礎知識
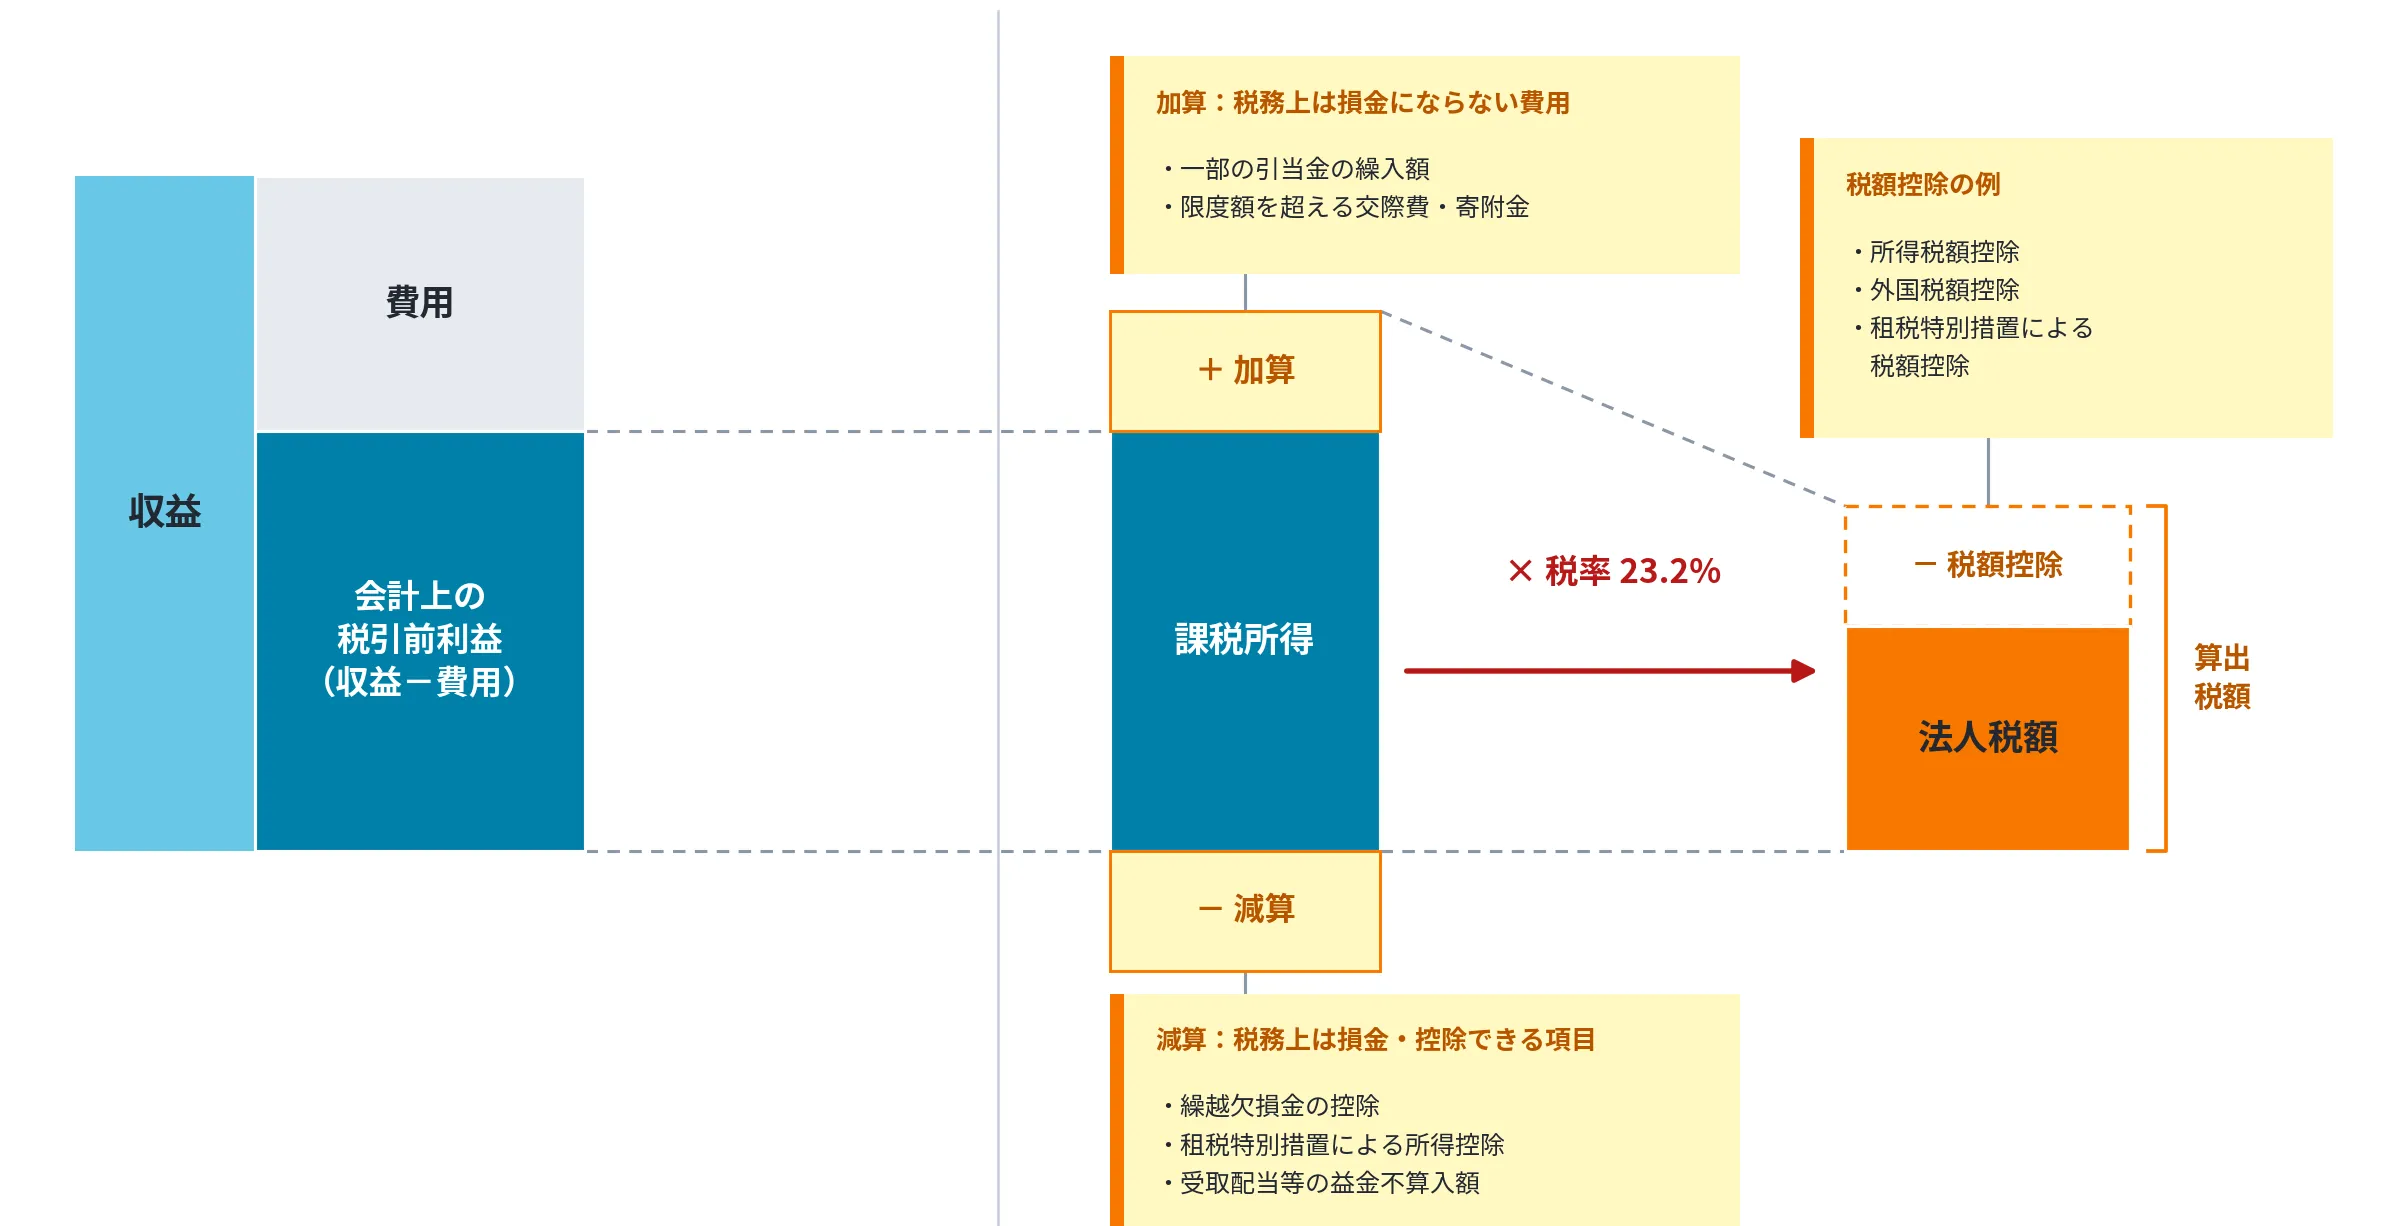
「今期の税金はいくらになるのか」と頭を悩ませる経営者の方は多いでしょう。法人税は企業が事業活動で得た所得(利益)に対して課される国税であり、事業を継続するうえで避けては通れない義務です。しかし、法人住民税や法人事業税との違い、正しい納付期限などを正しく理解できていないケースも少なくありません。まずは、手遅れな状況に陥る前に知っておくべき、法人税の基本的な仕組みと計算の前提をしっかり確認しておきましょう。
法人の「所得」に対して課される国税
法人税とは、会社などの法人が事業活動によって得た「所得(益金から損金を差し引いた利益)」に対して課される国税です。個人の「所得税」の法人版と考えればイメージしやすいでしょう。
なお、法人税は赤字(所得がゼロまたはマイナス)の場合、基本的に発生しません。しかし、決算期には税額の有無にかかわらず申告を行う義務があります。
法人住民税・法人事業税との違い
法人の確定申告時には、法人税と合わせて以下の税金(総称して「法人税等」)を納める必要があります。
- 法人税:国に納める「国税」
- 法人住民税:自治体の地域社会費用を負担する「地方税」(赤字でも均等割が発生)
- 法人事業税:自治体の公共サービス等の対価として納める「地方税」
納付期限は「決算日の翌日から2ヶ月以内」
法人税の納付期限は、原則として「事業年度終了(決算日)の翌日から2ヶ月以内」と定められています。例えば、3月31日決算の企業であれば、5月31日が納付期限です。
意外と多い?法人税の未納・滞納の現状
 「税金が払えないなんて、経営者として失格なのではないか」と一人で思い詰めていませんか。実は、業績悪化やキャッシュフローの乱れにより、法人税を期日通りに納付できない企業は決して珍しくありません。国税庁のデータでも毎年多くの未納が発生しているのが実情です。なぜ真面目に事業を営んでいる会社でも未納に追い込まれてしまうのか、多くの経営者が直面している資金繰りの構造的な背景と現状について解説します。
年間1,600億円以上の法人税が未納に
国税庁が公表している「租税滞納状況の概要」によると、令和6年度に新規発生した法人税の滞納額だけで1,627億円に上ります。
数字からもわかるように、法人税を払えない状況は一部の不誠実な企業だけに起こることではありません。多くの中小企業が日常的に隣り合わせで抱えている、非常に現実的で深刻な経営リスクなのです。
なぜ黒字でも法人税が払えなくなるのか?
利益が出ているにもかかわらず、手元の現金が不足して税金が払えなくなる背景には、以下のような構造的な問題があります。
- 黒字勘定とキャッシュフローのズレ:売掛金の回収が数ヶ月先であるにもかかわらず、帳簿上は利益(所得)として計上されるため、手元に現金がない状態で課税される。
- 急激な売上拡大に伴う運転資金の増大:仕入れや人件費などの先行投資が増え、手元の現預金が底をついてしまう。
- 予定納税による想定外の資金流出:前年度の業績をベースにした予定納税が、当期の業績悪化時に重くのしかかる。
経営者の多くは「払いたくない」のではなく、「払いたくても手元に資金がない」という苦しい状況に追い込まれているのが実情です。
経営者を苦しめる予定納税の怖さとは?
法人税の滞納を引き起こす最大の罠とも言えるのが予定納税の制度です。前年度の業績が好調だった企業ほど、翌期に高額な中間納付を求められます。しかし、業績が急激に悪化して資金繰りが逼迫している最中であっても、容赦なく過去の実績に基づいた納付書が届きます。「売上が激減しているのに、過去の利益に対して税金を払なければならない」という予定納税の恐怖と、その仕組みについて詳しく紐解いていきます。
予定納税の仕組み
法人税の予定納税とは、事業年度が6ヶ月を超え、前事業年度の法人税額が20万円を超えている企業に義務付けられている制度です。事業年度の途中で、年間の確定税額の一部をあらかじめ納付(前納)しなければなりません。
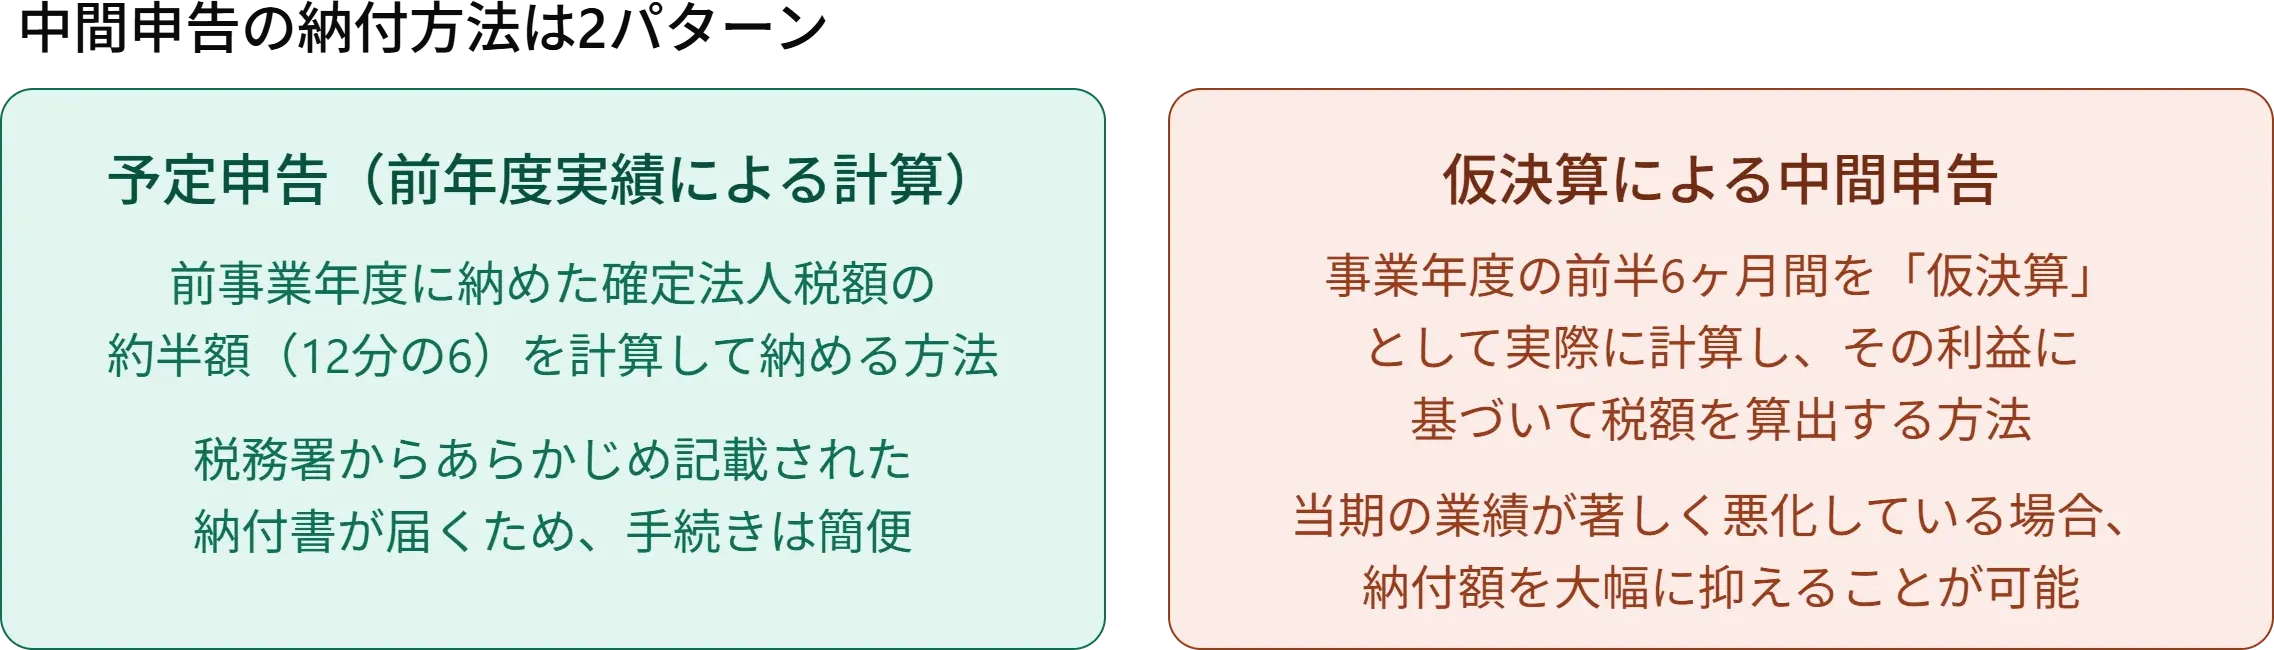
中間申告の納付方法には、以下の2パターンがあります。
- 予定申告(前年度実績による計算)
前事業年度に納めた確定法人税額の約半額(12分の6)を計算して納める方法です。税務署からあらかじめ記載された納付書が届くため、手続きは簡便です。 - 仮決算による中間申告
事業年度の前半6ヶ月間を「仮決算」として実際に計算し、その利益に基づいて税額を算出する方法です。当期の業績が著しく悪化している場合、こちらの方法を選ぶことで納付額を大幅に抑えることが可能です。
納付期は「事業年度開始から8ヶ月以内」
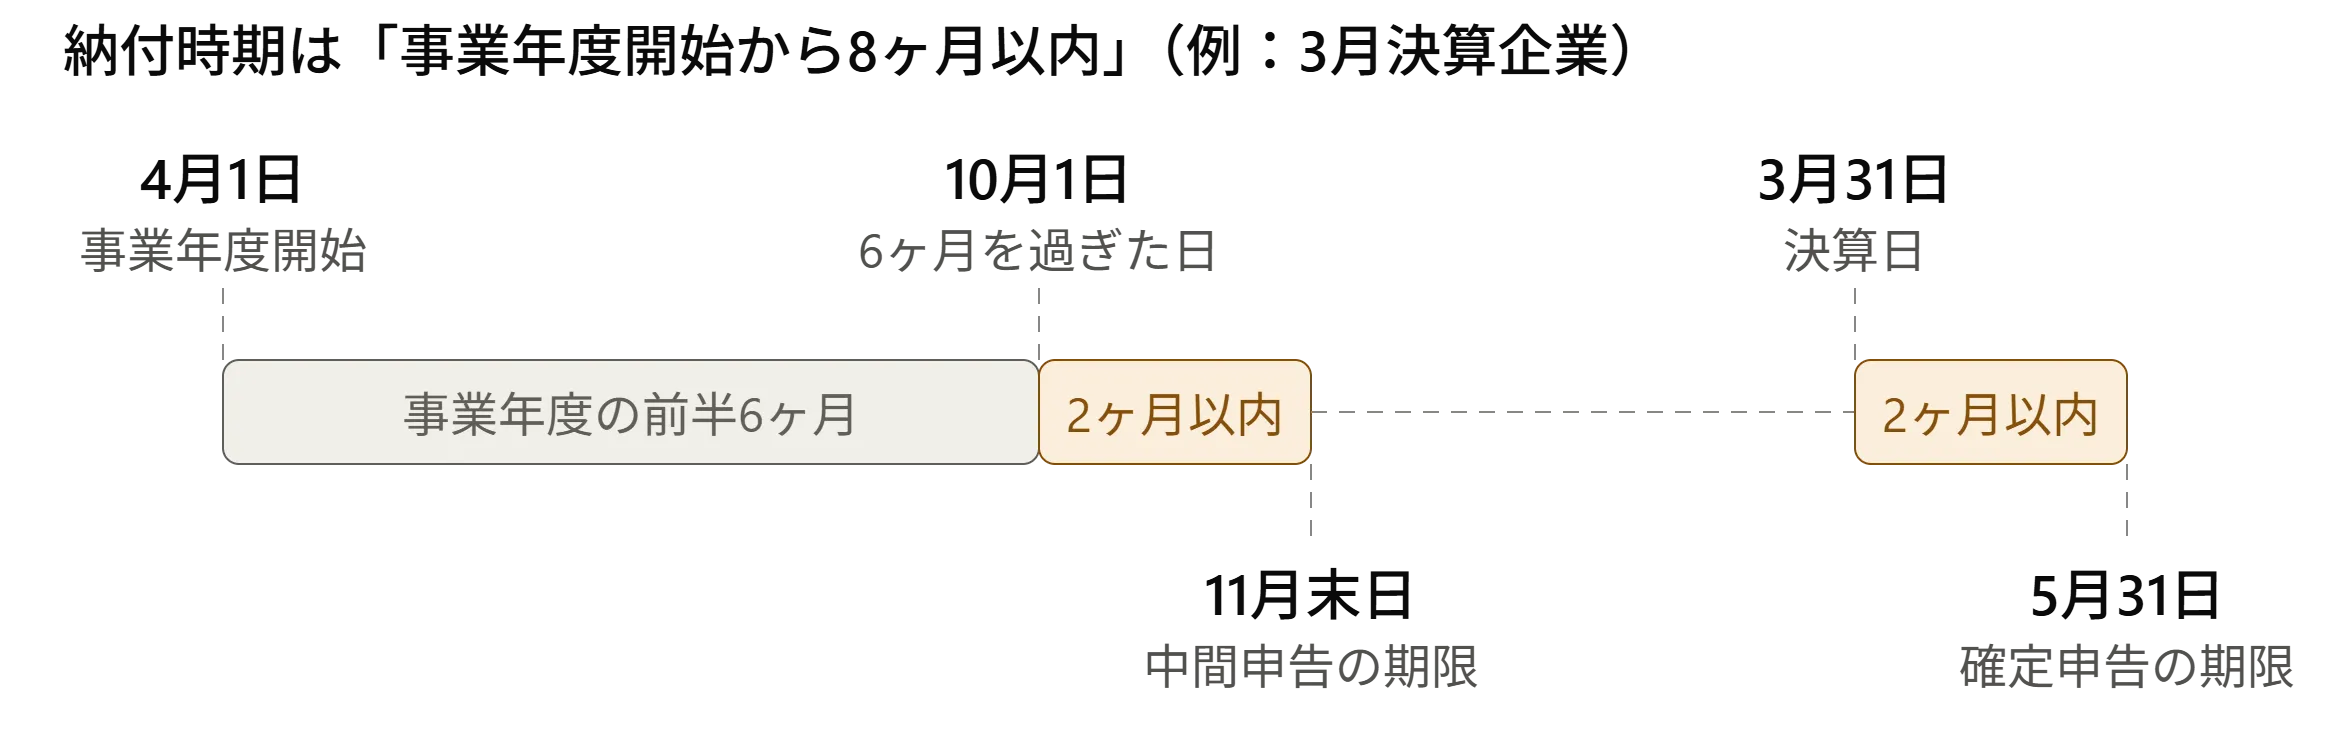
中間申告および納付の期限は、「事業年度開始の日から6ヶ月を過ぎた日から2ヶ月以内」(例:3月決済企業の場合は11月末日)と定められています。
確定申告と合わせて「年に2回」の税金支払いの波が訪れるため、資金準備を怠ると予期せぬタイミングで資金ショートを起こす原因となります。特に前年度が好調だった場合、予定申告による請求額は非常に高額になるため十分な警戒が必要です。
「売上が落ちた後」にやってくる恐怖
予定納税の恐ろしい点は、「過去の好調だった業績を基準に計算される」という部分です。
- 前期:業績が極めて好調で、大きな利益が出た。
- 今期:景気変動や主要取引先の離脱などにより、急激に売上が落ち込み赤字に転落した。
このように今期の業績が著しく悪化して資金繰りが逼迫していても、税務署からは「前期の実績に基づいた高額な予定納税の納付書」が容赦なく送られてきます。
「売上が激減して日々の仕入れや人件費の支払いすら厳しい……」という状況下で、過去の栄光に対する重い前納が重なることで、資金繰りは一気に破綻へと向かってしまいます。
※なお、業績が著しく悪化した場合は、前年度の実績ではなく「当期上半期の仮決算」に基づいて中間申告・納付(仮決算による中間申告)を行うことで、前納額を抑えることも可能です。しかし、知識や資金繰り管理の余裕がないと手遅れになりがちです。
法人税を滞納した場合どうなる?待ち受けるペナルティ
 法人税の納付期限を過ぎてしまった場合、会社には想像以上に厳しいペナルティが待ち受けています。単に利息にあたる延滞税が加算されるだけでなく、金融機関からの信用を失い、新規融資や資金調達の道が閉ざされてしまうリスクもあります。最悪の場合、事業の継続自体が危ぶまれる事態へと発展しかねません。税金を滞納した際に企業が直面する5つのリスクと、具体的なペナルティの内容をしっかりと把握しておきましょう。
① 延滞税・加算税が発生する
納付期限を1日でも過ぎると、完納までの日数に応じて利息に相当する「延滞税」が自動的に課せられます。納付期限の翌日から2ヶ月以内は年2.4%〜3.0%程度ですが、2ヶ月を超えると年8.7%〜14.6%程度へと大幅に跳ね上がります。さらに期限内に申告しない場合は「無申告加算税」、隠蔽や装飾など悪質とみなされた場合は最高40%の「重加算税」が課されるリスクもあります。
② 銀行からの融資が一切受けられなくなる
税金を滞納している企業に対し、銀行や公的金融機関が新規融資を行うことは原則ありません。融資審査では必ず「納税証明書(その3の3等)」の提出が求められ、未納の記載がある時点で即座に審査落ちとなります。資金調達の道が完全に絶たれるため、現預金が底をつき、資金繰りの悪化に拍車がかかることになります。
③ 会社の社会的信用が失墜する
滞納の事実が取引先や業界内に知れ渡ると、企業の社会的信用は一瞬で失墜します。「税金すら払えないほど倒産リスクが高い企業」と判断されれば、売掛金の即時回収を求められたり、取引条件の変更(現金取引への移行)や契約解除を突きつけられたりします。取引先を失うことで、事業の継続自体が困難に陥ります。
④ 税務調査が入る可能性がある
滞納をそのまま放置していると、税務署は隠し資産の有無や差し押さえ可能な財産を特定するため、入念な調査を開始します。帳簿類の精査はもちろん、銀行口座の履歴照会や取引先への反面調査まで及ぶため、税務調査の対応で膨大な業務負荷と精神的ストレスがかかることになります。
⑤ 財産の「差し押さえ(強制執行)」が実行される
行政からの督促や支払いの勧告を無視し続けた場合の最終ペナルティが、国税徴収法に基づく「差し押さえ(強制執行)」です。裁判所の許可なしで即時に会社の預金口座や取引先への売掛金、所有不動産などが強制的に回収されます。これが実行されると運転資金の確保が不可能となり、実質的な倒産へと直結します。
逃げ切ことは不可能!「差し押さえ」までのプロセス
「支払いを少し延ばして放置しておけば、なんとかなるだろう」という甘い考えは非常に危険です。国税庁や税務署は強い回収権限を持っており、滞納を放置し続けると最終的には「財産の差し押さえ(強制執行)」が実行されます。督促状の送付から始まり、電話や訪問による勧告、水面下で進む財産調査、そして突然の口座凍結や売掛金の差し押さえに至るまで、税務署が強制回収を進める具体的なプロセスと手順を詳しく解説します。
Step 1:督促状の送付
納期限から50日以内に、税務署から「督促状」が届きます。国税徴収法上、「督促状を発した日から10日を経過した日までに完納しないときは、財産を差し押さえなければならない」と定められています。法的には、この時点でいつでも差し押さえができる状態になります。
Step 2:電話や訪問などによる催告
督促状を無視していると、税務署の担当者から電話が掛かってきたり、直接事務所に訪問されたりして強く納付を求められます。
Step 3:暗黙のうちに進む「財産調査」
催告に応じない場合、税務署は取引先、金融機関、登記所などへ事前の予告なく照会をかけ、会社の財産を特定します。
- 預貯金口座の残高
- 取引先に対する売掛金(債権)
- 不動産・社用車・設備
- 役員・代表者の資産状況(第二次納税義務の対象判定など)
Step 4:差し押さえの強行
財産が特定されると、一斉に差し押さえが強行されます。
特にダメージが大きいのが「預金口座の凍結」と「売掛金の差し押さえ」です。売掛金が差し押さえられると、税務署から取引先へ直接「代金を会社ではなく税務署に支払うように」という差押通知書が届きます。これにより滞納の事実が取引先に完全に露呈し、会社の信用は一瞬にして失墜します。
Step 5:公売・未納分への充当
差し押さえられた動産や不動産は公売(オークションなど)にかけられ、市場価格より低い価格で売却された後、滞納した税金に充当されます。
差し押さえを回避する方法はある?「今すぐできる緊急対処法」
 「すでに納付期限が切れてしまった」「手元に資金がなく今すぐ払えない」という状況でも、絶望する必要はありません。絶対に避けるべきなのは督促の無視や放置であり、早期にしかるべき対応を取れば差し押さえを回避する道は残されています。
税務署と誠実に交渉し、必要な資金を作るために、今すぐ現場で実行すべき緊急対処法を2つのステップで解説します。
放置は絶対NG!速やかに税務署へ連絡・相談する
一番やってはいけないのは「怖くなって放置すること・無視すること」です。税務署に対して逃げ隠れせず、「支払う意思はあるが、資金繰りの都合上どうしても今すぐ全額は払えない」という事情を誠実に説明してください。
自ら相談に行くことで、以下の法的な猶予制度を適用してもらえる可能性があります。
- 換価の猶予:すでに差し押さえの対象となった、または対象になり得る財産の売却(換価)を原則1年間待ってもらう制度です。猶予期間中は延滞税が大幅に軽減されます(納付期限から6ヶ月以内の申請が必要)。
- 納税の猶予:売上の激減、災害、病気などの事情がある場合、納付そのものを原則1年間猶予してもらい、分割納付を認められる制度です。
相談の際は、口頭だけで伝えるのではなく「資金繰り表」や毎月いくらなら払えるかを示した「分納計画書(納付計画書)」を持参し、誠意を持って交渉することが差し押さえ回避の最大の鍵です。
借入以外の方法で「一部でも納付する資金」を確保する
税務署と分納(分割払い)の交渉を行う際にも、手元の資金から「一部でも今すぐ納付する姿勢」を示すことが成功の鍵となります。しかし、税金滞納中は銀行からの新規融資を原則として受けられません。そこで、借入に頼らない代替的な資金調達手法を活用しましょう。
ファクタリング(売掛債権の早期現金化)
未回収の売掛金をファクタリング会社に売却し、期日前に現金化する方法です。借入(負債)ではないため、税金滞納や赤字決算であっても売掛先の信用力が高ければ利用可能で、最短即日〜数日で現金を作ることができます。
不動産担保ローン・リースバック
自社ビルや社長個人の不動産などの資産を担保に資金を借り入れるか、一度売却して賃貸として使い続けながらまとまった資金を得る方法です。
遊休資産・過剰在庫の売却
使用していない機材、車両、遊休不動産、滞留在庫を早期に現金化して納税資金に充当します。ただし、差し押さえが実行された後では勝手に売却できなくなるため、差し押さえ前の段階で素早く動くことが重要です。
「事業再生コンサルタント」に依頼し、未納が発生しない仕組みを作ろう
法人税をはじめとする税金の支払いに窮する根本的な原因は、会社の収益力低下と資金繰りの構造的な悪化にあります。手元のお金を工面して一時しのぎの納付をしたとしても、根本的な経営改善を図らなければ、来期も再び税金の未納に悩まされることになります。
事業再生コンサルタントに相談すれば、精緻な資金繰り表の作成やキャッシュフローの再構築、金融機関とのリスケジュール(返済猶予)交渉のサポートを受けられます。
また、税務署や銀行との厳しい交渉を一人で抱え込む必要がなくなり、感情論に流されない冷静で的確な判断も可能になります。
さらに、売上入金時に納税資金を自動で別口座へ隔離する「先分け管理」など、税金を未納させない仕組みを社内に定着させる支援も受けることができます。財産の差し押さえという最悪の事態を回避するためにも、手遅れになる前に、早めの相談をおすすめします。
よくある質問
Q納付期限を過ぎたら、すぐ差し押さえられますか?
A期限後すぐに差し押さえられるわけではありません。まずは督促状が届き、電話や訪問による催告が行われます。放置すると暗黙のうちに財産調査が進み、最終的に実行されるため、督促が届いた段階での対応が重要です。
Q赤字の年でも法人税の支払いは発生しますか?
A赤字の年は国税である法人税自体は発生しません。利益(所得)に対して課税される仕組みだからです。ただし、地方税である法人住民税の「均等割」は赤字でも発生するため、手元資金の準備は欠かせません。
Q分割払いに応じてもらえないことはありますか?
A誠意ある対応と計画があれば応じてもらえます。税務署は納税の意思や実現性を重視するからです。具体的な「分納計画書」や「資金繰り表」を作成して持参することで、換価の猶予などが認められやすくなります。
Q売掛金を差し押さえられるとどうなりますか?
A事業の継続が非常に困難になります。税務署から取引先へ直接通知がいき、代金が税務署へ回収されるからです。取引先に経営難が知れ渡り信用を失うため、売掛金の差し押さえだけは絶対に避けなければなりません。
Q相談すれば延滞税は全額免除されますか?
A全額免除されるわけではありません。延滞税は法律に基づき自動発生する利息のようなものだからです。ただし、猶予制度の適用を受ければ延滞税が大幅に軽減されるため、手遅れになる前の早期相談が有効です。
まとめ:一人で悩まず、早期の対応と根本改善を
法人税の滞納は、高額な延滞税を生み、財産調査から予告なき預金や売掛金の差し押さえへと段階的に進行し、会社を一気に倒産危機へと追い込みます。取引先へ差押通知書が届いてしまえば、企業の社会的信用も一瞬にして失われます。時効での逃げ切りは不可能であり、放置は絶対に避けてください。
支払いに窮した際は、放置せず速やかに税務署へ事情を説明すると同時に、手遅れになる前に事業再生コンサルタントへ相談してください。抜本的な資金繰り改善とプロの交渉支援、そして滞納を発生させない仕組みの構築こそが、会社とあなたの経営の未来を守る最大の鍵となります。
関連記事
-
 2026年08月26日ファクタリング地獄から抜け出すには?赤字経営でファクタリングを繰り返す会社が見直すべきこと
「今月も乗り切れば」と思いながら、気づけば毎月ファクタリングを利用している。そんな状態が続いていませ...
-
 2026年06月29日赤字でも消費税を支払うべき?滞納の恐怖と会社を守るための資金繰り改善術
「今期は赤字だから、税金はかからないだろう」と安心していませんか?実は、法人税と違い、消費税は会社が...
-
 2026年06月26日ファクタリングは資金繰り改善に有効?利用前に知るべきポイントと経営改善の考え方
資金繰りの改善策として、ファクタリングを検討している経営者も多いのではないでしょうか。売掛金を早期に...
-
 2026年03月30日消費税が払えない経営者の方へ|分割納付という選択肢を事業再生コンサルタントがわかりやすく解説
消費税の支払いが重くのしかかり、「こんな金額払えないよ…」と悩む法人は少なくありません。放置すれば延...
-
2026年03月30日資金繰りの行き詰まりは「相談のタイミング」で変わる!事業再生コンサルが行う支援とは
資金繰りが不安定になると、日々の支払いに追われ、経営判断にも影響が及びます。融資が通らない、資金繰り...