2026年09月28日
「約束手形が完全廃止されるのは2027年3月だから、まだ時間はある」と安心していませんか?
もしそう考えて対策を先送りにしているなら、極めて危険な状態です。
全国銀行協会(全銀協)の方針に基づき、主要な金融機関では2026年9月末に紙の手形・小切手帳の最終発行(交付)を停止します。つまり、手形を発行して資金繰りを回すことができる実質的な期限は、「2026年秋まで」に迫っているのです。
準備を怠ったままその時期を迎えると、今年10月以降に「手形を発行したくても手形用紙がない」「これまでの決済手段が使えず、急な現金支払いを求められて資金がショートする」といった、企業の存続に関わる重大なトラブルへ直面します。
約束手形の廃止は、単なる「ペーパーレス化」の手続きではありません。企業の「資金繰り構造そのものの見直し」を迫る一大転換点です。
本記事では、約束手形廃止の全体像と背景、経営者が直面する3つの資金繰りリスク、行政による下請法運用強化の影響、そして今すぐ実施すべき具体的なアクションプランをわかりやすく解説します。
この記事で分かること
- 約束手形廃止の正確なスケジュールと実質的な締め切り(2026年9月末と2027年3月末の違い)
- 約定や決済の変更で企業(振出側・受取側)に生じる3つの具体的リスク
- 下請法・運用ルールの強化(60日超サイトの指導化)が与える経営インパクト
- 今すぐ経営者が取り組むべき3つの資金繰り・決済移行アクション
第1章:なぜ今? 約束手形廃止のスケジュールと背景
政府および全国銀行協会は、2026年度末(2027年3月末)までの「約束手形の利用廃止」に向けたロードマップを掲げて推進しています。まずは、正確なスケジュールと、なぜ国を挙げて廃止が進められているのかという背景を整理しましょう。
政府・全銀協によるロードマップ
約束手形廃止に向けた動きは、段階的に進められています。
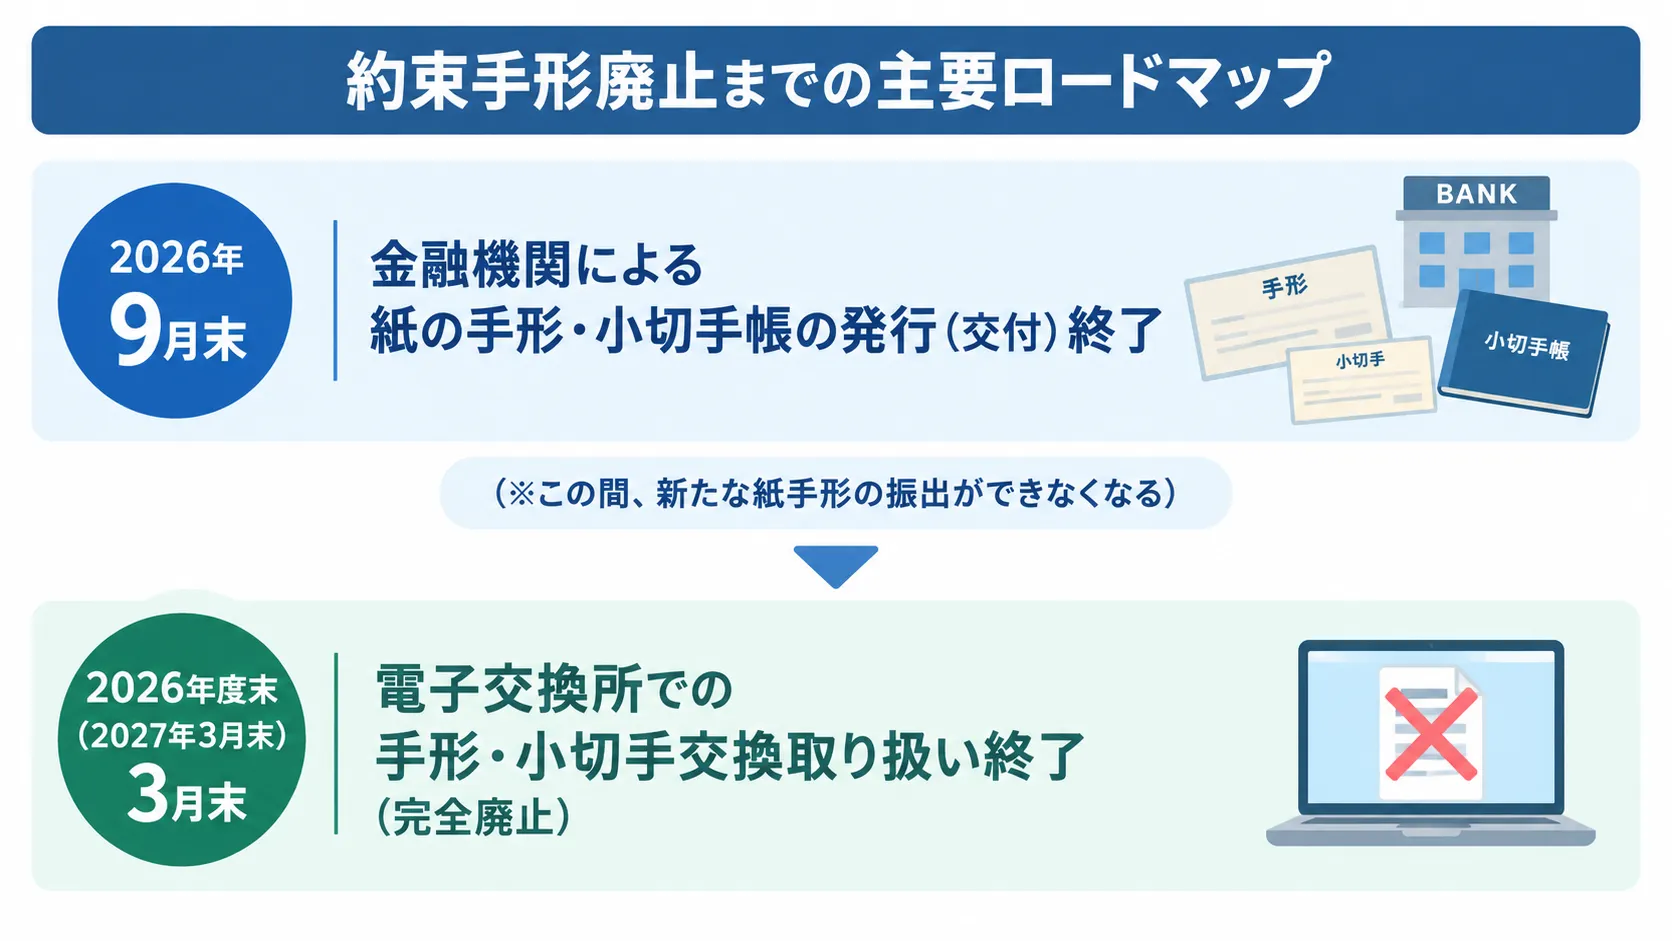
2026年9月末:紙の手形・小切手帳の発行停止
全国の多くの金融機関において、紙の手形帳・小切手帳の新規交付が終了します(一部の金融機関では取り扱いが前後する場合があります)。手形帳が新たに手に入らなくなるため、実質的に紙の手形を発行する運用はこの時点で締め切られます。
2026年度末(2027年3月末):交換取り扱い終了(完全廃止)
全国の金融機関を網羅する「電子交換所」における手形・小切手の取り扱いが全面的に終了します。これにより、紙の約束手形を使った決済手段は社会的に完全に姿を消すことになります。
約束手形が廃止される2つの大きな理由
長年、日本の商慣行として深く根付いてきた約束手形ですが、なぜ廃止されるのでしょうか。理由は大きく分けて2点あります。
1. 紙の手形に伴う紛失・盗難リスクと事務コストの削減
紙の約束手形は、印刷・作成・保管・郵送・呈示など、数多くの物理的な実務作業が発生します。これらに伴う人件費や郵送費、印紙税などのコストは決して無視できません。また、配送中の紛失や盗難、偽造・変造といったリスクも常につきまといます。決済業務のデジタル化(ペーパーレス化)により、社会全体のバックオフィス業務を効率化することが狙いです。
2. 下請企業(受取側)への資金繰り負担の是正
約束手形は、振出から支払期日までに90日〜120日、時にはそれ以上の長期間を要することが一般的でした。商品やサービスを先に納品しているにもかかわらず、現金化されるのが数か月後になるため、資金力の弱い下請企業(受取側)が仕入れや人件費の支払いに苦しむ原因となっていました。現金化を早めるために手数料を払って手形割引を行わざるを得ない状況も含め、受取側に著しく偏っていた資金繰りの負担を是正し、公平な取引環境を整備することが最大の目的です。
第2章:経営者にとって「何が困るのか?」3つのリスク
約束手形の廃止は、特に手形を発行して支払いを延ばしていた企業(振出側)の資金繰りに対して、直接的かつ深刻な影響を与えます。参照記事等でも挙げられている、受取側・振出側のギャップに伴う「経営者が直面する3つのリスク」を解説します。
リスク1:一気に訪れる「キャッシュフロー(資金繰り)の悪化」
最も大きく、倒線(手元資金のショート)に直結しかねないのがキャッシュフローの急速な悪化です。
これまで「120日サイト」の約束手形を発行していた企業の場合、仕入れを行ってから実際の現金が出ていくまでに約4か月間の猶予(猶予期間)がありました。しかし、手形が廃止され、支払い手段が現金振込や電子決済に移行すると、支払期日の短縮が求められます。
- 手形(旧来): 120日後に現金引き落とし
- 現金振込(移行後): 30日〜60日後に現金引き落とし
これまで手形を発行することで稼いでいた「支払いまでの猶予期間」が半分以下に縮まるため、一時的に「過去に振出した手形の決済」と「新しく移行した現金振込・電子決済」の支払期日が同時に押し寄せるタイミングが発生します。
手元に十分な流動資金(手元キャッシュ)を確保していない企業は、一気に数か月分の支払いが重複し、黒字であっても手元資金が枯渇して倒産に至る「黒字倒産」のリスクが一気に跳ね上がります。
リスク2:「でんさい(電子記録債権)」等への移行・社内コスト
紙の手形の代わりの受け皿として推進されているのが、全銀協グループが運営する「でんさい(電子記録債権)」や、各金融機関の「一括決済サービス」などです。しかし、これらを導入・運用するためには相応の負担が発生します。
- システム・会計ソフトの変更・運用コスト
電子決済に対応するため、自社の販売管理・会計システムの改修や入れ替えが必要になる場合があります。また、利用手数料の負担や、新しい運用フローを社内に定着させるための教育コストも発生します。 - 取引先からの承諾取得・口座登録の手間
でんさい等を利用するには、自社だけでなく取引先(受取側)もでんさい口座や対応環境を開設している必要があります。取引先1社1社に対して移行の説明を行い、承諾を取り付け、指定口座を登録する作業には多大な時間と人的リソースが費やされます。
リスク3:取引先(受取側)との交渉難航による信頼失墜
決済手段を変更する際、取引先との間で支払い条件の折り合いがつかず、交渉が難航するリスクがあります。
手形廃止をきっかけに、取引先(受取側)からは次のような要求を突きつけられるケースが増加すると予想されます。
- 「手形が使えないなら、すべての支払いを翌月末の現金振込にしてほしい」
- 「でんさいの利用環境がないため、現金振込以外は受け付けない」
- 「これまでの120日サイトではなく、60日以内の支払いに切り替えてほしい」
こうした要求に対して、自社の資金繰りに余裕がないからと拒否し続けたり、対応を先送りにしたりすると、「あの会社は資金繰りが危ないのではないか」「時代に合わせた対応をしてくれない」と見なされ、取引停止や契約条件の引き下げ、最悪の場合は関係悪化から業界内の信用を失う事態へと発展します。
第3章:下請法・運用ルールの強化による「二重苦」
「手形が廃止されても、でんさい(電子記録債権)に切り替えて支払期日を120日のままにしておけば問題ないだろう」と考えているなら、それは大きな間違いです。行政による法運用・ルールの強化という「もう一つの波」が押し寄せています。
「60日超サイト」の行政指導化と手形・電子決済のルール改定
公正取引委員会および中小企業庁は、下請事業者への配慮と取引適正化のため、下請法や振興法の運用基準を大幅に見直しています。
特に重要視されているのが、「支払サイトの短縮」です。
従来から下請法では、給付を受領した日から「60日以内」のできる限り短い期間内に下請代金を支払うよう定められていますが、約束手形に関しては慣習的に90日〜120日サイトの紙手形が容認されてきた経緯があります。
しかし、政府は2024年11月以降、支払サイトが60日を超える手形や電子記録債権(でんさい)、一括決済方式の交付について、行政指導の対象とする運用強化を行いました。
「決済手段のデジタル化」と「支払サイトの短縮」の二重苦
この運用強化によって、企業は以下の2つを同時に達成しなければならない状況に追い込まれています。
- 1.手形というペーパーレス手段からの脱却(でんさい・銀行振込等への変更)
- 2.支払期日を「受領後60日以内」へと大幅に前倒しすること
単に「紙からデジタル(でんさい)へ載せ替える」だけでは不十分であり、120日あった支払期日を60日以内へ短縮するための追加キャッシュをどのように準備するかが、企業経営における最大の課題となっています。
第4章:経営者が今すぐ取るべき3つのアクション
2026年9月末の紙手形・小切手帳の発行停止まで、残された時間は決して長くありません。混乱を避け、資金ショートを防ぐために、経営者が「今すぐ」着手すべき3つのアクションを整理しました。
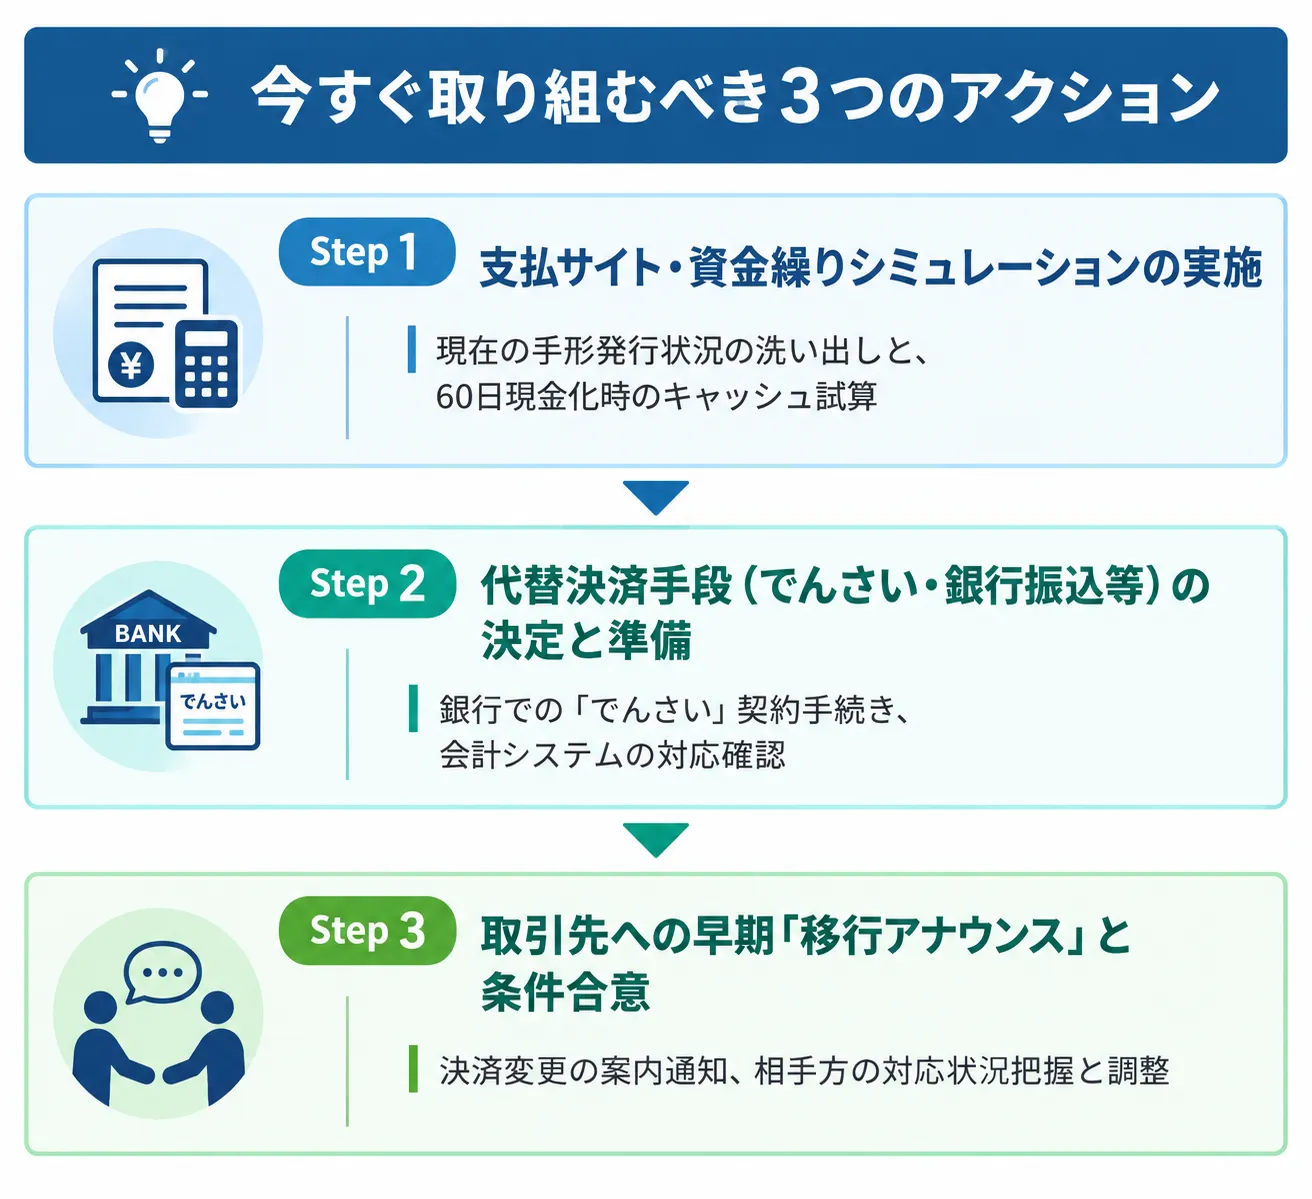
Action 1:支払サイト・資金繰りシミュレーションの実施
まず最初に行うべきは、自社の現状把握と徹底したシミュレーションです。
- 自社が振出している手形の洗い出し
毎月どのくらいの金額の手形を発行しているか、それぞれの支払期日(サイト)は何日になっているかをリストアップします。 - 「全額60日以内現金振込」になった場合の流動性試算
「もし明日からすべての手形が使えなくなり、支払サイトが60日の銀行振込に切り替わった場合、自社の手元資金(キャッシュ)は何か月耐えられるか」を試算してください。
このシミュレーションを行うことで、どのタイミングでいくらの資金が不足するのか(資金ギャップ)が明確になります。資金不足が予測される場合は、早急に金融機関への融資相談や、事業計画の見直し、資産の流動化などを検討する必要があります。
Action 2:代替決済手段(でんさい・銀行振込等)の決定
手形に代わる自社の基本決済ルールを策定し、受け皿となる環境を整えます。
- メインバンクでの「でんさい」利用契約
取引銀行で「でんさいネット」の利用申し込みを行い、IDの取得や動作確認を完了させておきます。契約手続きや操作手順の習熟には一定の期間を要するため、直前になって焦らないよう早めの手続きが不可欠です。 - 自社システムの改修・社内フローの更新
振込件数が増加することを見越し、インターネットバンキングの総合振込機能との連携や、会計ソフトのデータ出力連携がスムーズに行えるよう整備します。
Action 3:取引先への早めの「移行アナウンス」と同意取り付け
最も時間がかかるのが取引先(仕入先・下請企業)との交渉と調整です。2026年秋の直前にアナウンスを行うと、取引先がパニックに陥り、トラブルに発展します。
- 決済方法変更の案内文書の送付
「2026年○月以降の支払いから、紙の約束手形を全面的に廃止し、でんさいまたは銀行振込へ移行します」という旨の案内書面を作成・送付します。 - 取引先の「でんさい利用可否」「振込口座」の確認
相手方が「でんさい」に対応できるか、あるいは銀行振込を希望するかを確認するためのアンケート等を実施し、順次データを回収・登録します。 - 新条件(支払サイト)の個別協議
60日以内へのサイト短縮に伴い、自社の資金繰りと相手方の要望を照らし合わせながら、お互いに納得のいく支払いルールを早期に合意しておきます。
よくある質問(FAQ)
Q小切手も一緒に廃止されるのですか?
Aはい、小切手も約束手形と同様に実質廃止となります。
全国銀行協会の方針により、紙の小切手についても手形と同じスケジュールで金融機関による小切手帳の発行が停止され、2026年度末(2027年3月末)には電子交換所での取り扱いが全面的に終了します。振込手続やインターネットバンキング等への完全移行が必要です。
Q「でんさい(電子記録債権)」を使えば、支払サイトは120日のままでも問題ありませんか?
Aいいえ、行政指導の対象となるため推奨されません。
下請法の運用強化により、2024年11月以降、支払サイトが60日を超える電子記録債権(でんさい)の交付は行政指導の対象とされています。単に「紙からでんさいへ変えるだけ」ではなく、支払サイト自体も原則60日以内に短縮する対応が必要です。
Q取引先が「でんさい」の口座を持っておらず、導入も拒否された場合はどうすればよいですか?
A銀行振込(現金決済)への移行を基本として個別協議を行います。
受取側がでんさいの導入を拒否、あるいは対応できない場合は、通常の「銀行振込(現金)」へ移行するのが一般的です。その際、支払期日の変更(例:従来の120日手形から60日振込への変更)が発生するため、自社の資金繰り計画を調整した上で、事前に支払条件の変更契約を取り交わす必要があります。
まとめ:今すぐ資金繰り構造の見直しに着手しよう
約束手形の廃止は、単なる「紙から電子への切り替え(デジタルトランスフォーメーション)」ではありません。これまで手形によって守られていた「支払猶予」がなくなり、企業が本来持つべき「本当の資金力(流動性)」が試される構造改革です。
- 実質的な期限は2026年9月末(手形帳の発行停止)
- でんさい等への移行と同時に「支払サイト60日以内化」のダブルパンチが来る
- 直前の対応では資金不足や取引先とのトラブルで倒線(黒字倒産)のリスクが高まる
2026年秋のカウントダウンはすでに始まっています。
今すぐ自社の手形振出状況を洗い出し、資金繰りシミュレーションを実行しましょう。早期に行動を起こすことこそが、取引先からの信用を高め、決済業務の効率化というデジタル化のメリットを享受するための唯一の道です。
関連記事
-

-
2026年09月28日7期連続赤字からの脱却!老舗酒蔵が達成した「本業黒字化」のメカニズムを解説
長年の赤字に苦しむ企業が、どのようにして本業での利益(営業利益・経常利益)を取り戻すことができるのか...
-

-
2026年07月27日アンティーク家具販売などの(株)MAKE VALUE、約48.2億円の負債で民事再生法を申請
会社名 (株)MAKE VALUE 公式HP https://www.makevalue.co.jp...
-
2026年07月27日ハウスメーカーのアエラホーム(株)、約61億6,100万円の負債で民事再生法を申請
会社名 アエラホーム(株) 公式HP https://aerahome.com/ 再生方法 民事再生...