「毎月の返済日が近づくたびに、通帳の残高が気になる」「売上は立っているのに、なぜか手元にお金が残らない」
中小企業の経営者から、こうしたご相談は数多く寄せられます。その背景には、借入金の返済方法である「償還(しょうかん)」の考え方が関わっているケースが少なくありません。
金融機関からの返済には、大きく分けて「利益償還」と「資金繰り償還」の2種類があります。この違いを理解しているかどうかで、資金繰りの安定度は大きく変わります。
本記事では、「資金繰り償還とは何か」という基本から、利益償還との違い、メリット・デメリット、返済の特例、そして資金繰りが行き詰まりかけたときの選択肢まで、業種ごとの具体例を交えて解説します。
この記事のポイント
- 資金繰り償還とは、純利益ではなく、売上の回収金・預金・新規借入などで借入金を返済する方法です。
- 設備資金は利益償還が原則で、運転資金は回収サイクルが安定していれば資金繰り償還でも許容されやすくなります。
- 利益が出ないまま続けると、手元資金の減少から借入の増加、資金ショートへとつながります。
- 据置期間の活用や資金繰り表の作成に加え、早めに事業再生の専門家へ相談することが有効です。
資金繰り償還とは?まず押さえたい基本
資金繰り償還とは、純利益ではなく、売上の回収金や手元資金などをやりくりして借入金を返済する方法です。一時的・計画的であれば問題ありませんが、恒常化すると経営リスクになります。
「償還」とは借入金を返済すること
償還とは、金融機関などから借り入れたお金を返済することを指します。日常的には「返済」と呼ぶことが多いのですが、金融の世界では返済の「原資(元手)」に注目して、償還という言葉を使い分けます。
資金繰り償還と利益償還の定義
利益償還とは、事業で得た純利益から借入金を返済する方法です。売上から仕入れ、人件費、家賃、税金などをすべて差し引き、最終的に残った利益で返します。
資金繰り償還とは、純利益以外の資金をやりくりして返済する方法です。具体的には、次のようなものが返済原資になります。
- 売上の回収金(売掛金の入金など)
- 手元の預金残高
- 新たな借入金
- 資産の売却代金
なお、「資金繰り償還」は法律や会計基準で定められた用語ではなく、金融機関の審査実務や中小企業支援の現場で使われる考え方です。メディアや専門家によって説明の切り口に多少の違いはありますが、「利益で返すのか、利益以外の資金で返すのか」という軸は共通しています。
資金繰り償還をラーメン店の例で考えてみる
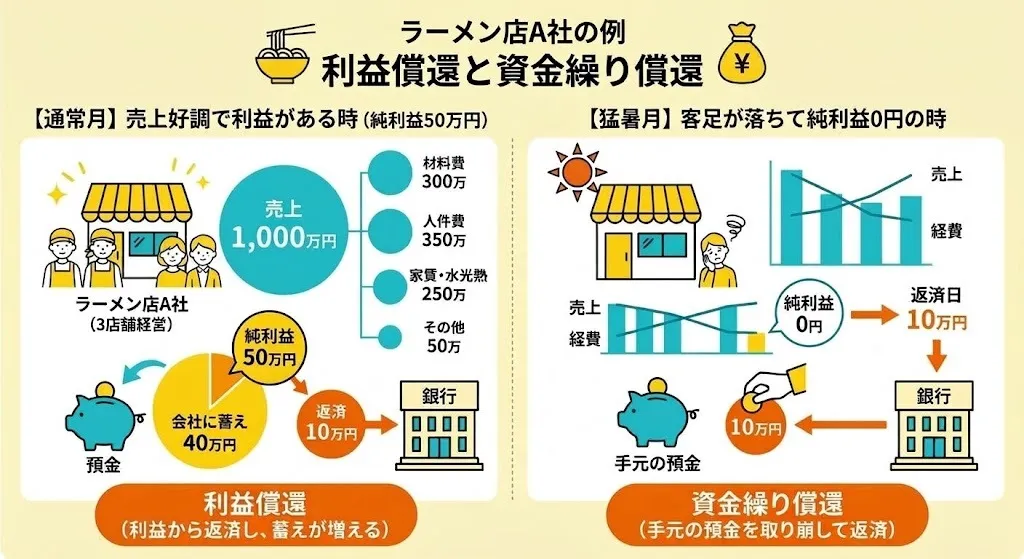
ラーメン店を3店舗経営するA社が、運転資金として600万円を借り入れたとします。返済は月10万円です。
ある月、A社の売上は1,000万円でした。麺やスープ、チャーシューなどの材料費に300万円、アルバイトを含む人件費に350万円、家賃と水光熱費に250万円、その他経費に50万円かかり、純利益は50万円でした。
この50万円から10万円を返済していれば、それは利益償還です。返済しても40万円が会社に残り、蓄えが増えていきます。
ところが、猛暑で客足が落ちて純利益が0円になった月はどうでしょうか。それでも10万円の返済日はやってきます。このとき手元の預金を取り崩して返済すれば、それが資金繰り償還です。
つまり、資金繰り償還は状況によって誰の会社にも起こり得ます。問題は、それが「一時的で計画的なもの」なのか、「恒常的になっているもの」なのかという点です。
利益償還と資金繰り償還の違いを具体例で比較
利益償還と資金繰り償還。両者の違いは返済原資にあり、設備資金は利益償還、運転資金は資金繰り償還でも許容されやすいというのが基本的なルールです。
資金の使い道によって、求められる返済の考え方が変わるということです。
資金の使い道で「あるべき償還方法」が変わる
借入金は使い道によって、大きく「設備資金」と「運転資金」に分かれます。金融機関は、この資金使途に応じて望ましい償還方法を考えます。
| 資金使途 | 主な使い道 | 望ましい償還方法 |
|---|---|---|
| 設備資金 | 機械、内装、車両、不動産などの購入 | 利益償還 |
| 運転資金 | 仕入れ、人件費、家賃、広告費など | 資金繰り償還も許容されやすい |
設備資金は「利益償還」が前提
たとえば、美容外科クリニックを運営するB社が、最新のレーザー機器を導入するために2,000万円を借り入れたとします。
この機器は、施術メニューが増え、患者数と単価が上がることで、将来の利益を生み出すために購入するものです。したがって、返済もその機器が生み出す利益から行うのが基本になります。
もし機器を導入しても施術が増えず、利益が出ない状態で返済を続ければ、運転資金を削るしかありません。設備投資の失敗が、日々の資金繰りを直撃してしまいます。
だからこそ、金融機関は設備資金の審査で、事業計画書を通じて「利益償還が可能か」を厳しく確認します。
運転資金は「資金繰り償還」でも問題になりにくい
一方、運転資金は事情が異なります。運転資金は、商品を仕入れてから代金を回収するまでの「時間差」を埋めるためのお金だからです。
内装工事を請け負う建築業者のC社を例にします。C社は、工事の材料費や職人への外注費を先に支払い、元請けからの入金は完成の2〜3か月後になります。この間の支払いに充てるための運転資金として、1,000万円を借り入れたとします。
工事が完了し、元請けから工事代金が入金されたら、その回収金から返済に充てる。この流れが安定していれば、返済原資が「純利益」でなくても、資金繰りは破綻しません。回収金の中に利益も含まれており、サイクルが回り続けているからです。
ただし、ここには条件があります。返済額が売上や回収サイクルに見合っていること、そして事業そのものが赤字ではないことです。
運転資金の資金繰り償還が「許容される」ケースとは
運転資金の資金繰り償還が許容されるのは、売上の回収サイクルが安定し、事業自体が赤字ではない場合です。借入が赤字補填になっていないかが分かれ目になります。
運転資金の主な種類
運転資金には、いくつかの種類があります。代表的なものを見ておきましょう。
経常運転資金は、売上の入金と仕入れ・経費の支払いのタイミングのズレを埋めるための資金です。「売掛金+在庫-買掛金」という考え方で、必要な金額を把握します。
増加運転資金は、売上が伸びたときに追加で必要になる資金です。売上が増えれば、仕入れや人件費も先に増えます。成長期の企業ほど、この資金が必要になります。
許容される具体例(食品卸売業のケース)
たとえば、地域密着の食品卸売業のD社で、新規の飲食店との取引が増えて月商が1,500万円から2,000万円に伸びたとします。仕入れは先払い、代金回収は翌月末というサイクルであれば、増えた分の立替資金が必要です。この増加運転資金を借りて、回収金から少しずつ返していくのは、合理的な資金繰り償還といえます。
注意が必要な場合
反対に、次のような場合は注意が必要です。
- 売上が落ちているのに、運転資金の借入残高だけが維持・増加している
- 借りたお金が、実質的に赤字の穴埋めに使われている
- 返済のために別の金融機関から借りている
この場合、「運転資金」という名目でも、実態は赤字補填になっている可能性があります。金融機関は決算書や資金繰り表からこうした兆候を読み取るため、融資姿勢が厳しくなる要因にもなります。
資金繰り償還のメリット
ここからは、資金繰り償還の財務的なメリットとデメリットについてまとめていきます。
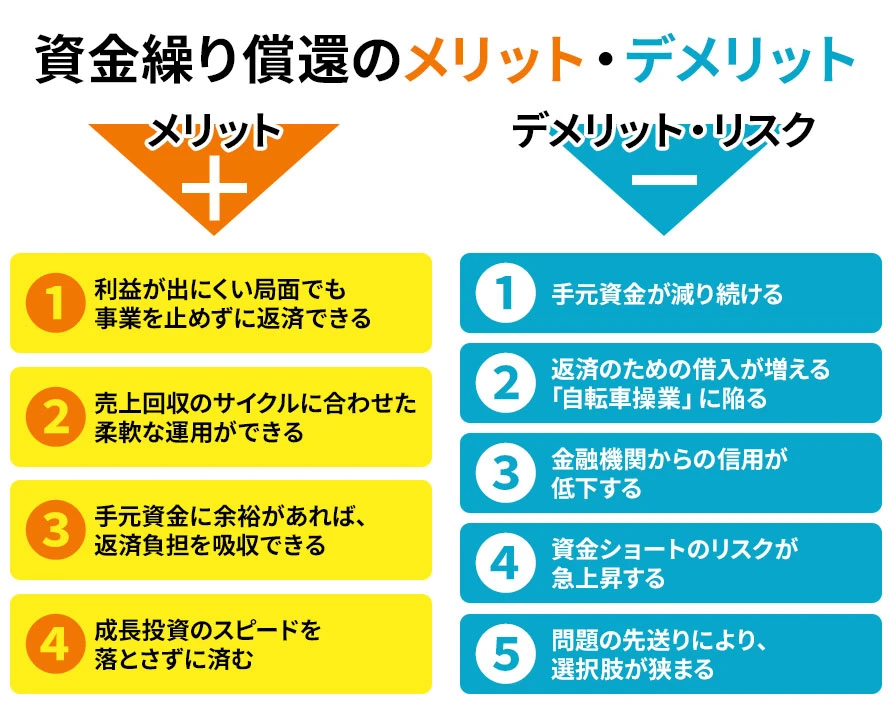
資金繰り償還のメリットは、利益が出にくい時期でも事業を止めずに返済でき、回収サイクルに合わせて柔軟に資金を回せる点です。ただし、一時的・計画的であることが前提です。資金繰り償還と聞くと悪いイメージを持たれがちですが、状況によっては合理的な手段です。まず、メリットから整理します。
メリット1:利益が出にくい局面でも事業を止めずに返済できる
たとえば、アパレルの小売店を営むE社は、冬物が売れる11月〜1月に売上が集中し、春先は在庫を仕入れる時期のため利益が出にくい業態です。
春先は資金が出ていくばかりで利益が出なくても、冬に回収した売上金の蓄えから返済できれば、返済が滞ることはありません。1年単位で見れば利益が出ていて、季節による波を資金繰り償還でならしているわけです。
メリット2:売上回収のサイクルに合わせた柔軟な運用ができる
運転資金は、売掛金が入るまでの「つなぎ」として機能します。入金と返済のタイミングを合わせることで、無理なく資金を回せます。
メリット3:手元資金に余裕があれば、返済負担を吸収できる
あらかじめ十分な預金があれば、一時的な売上の落ち込みがあっても、返済を続けながら事業を維持できます。この余裕が、金融機関との良好な関係にもつながります。
メリット4:成長投資のスピードを落とさずに済む
学習塾を複数展開するF社が、新校舎の開校準備で講師の採用・広告費に先行して費用がかかる場合を考えてみましょう。開校直後は生徒数が少なく、利益は出ません。それでも、既存校舎の収益と手元資金で返済を続けられれば、新規出店のタイミングを逃さずに済みます。
ただし、ここまでに挙げた4つのメリットは、「一時的」「計画的」「回収の見通しがある」という前提があってこそ成り立ちます。この前提が崩れたときに、次に述べるデメリットが一気に表面化します。
資金繰り償還のデメリット・リスク
利益が出ないまま資金繰り償還を続けると、手元資金の減少から借入の増加、信用低下、資金ショートへと連鎖します。早い段階で赤字の根本原因に手を打つことが重要です。
デメリット1:手元資金が減り続ける
利益が出ない状態で資金繰り償還を続けると、返済のたびに会社の預金が減っていきます。
居酒屋チェーンを運営するG社の例です。前月繰越の預金が300万円あり、毎月20万円を返済しています。ところが、客足の低迷と原材料費の高騰で赤字が続いたとします(新規借入はなしと仮定)。
| 月 | 月間損益 | 返済額 | 月末預金残高 |
|---|---|---|---|
| 前月繰越 | ― | ― | 300万円 |
| 1月 | ▲40万円 | 20万円 | 240万円 |
| 2月 | ▲30万円 | 20万円 | 190万円 |
| 3月 | ▲50万円 | 20万円 | 120万円 |
| 4月 | ▲60万円 | 20万円 | 40万円 |
※減価償却費などを考慮しない、簡略化したキャッシュフローのモデルです。
わずか4か月で、300万円あった預金が40万円まで減っています。居酒屋の場合、月の固定費(家賃・人件費など)だけで数百万円かかることも珍しくありません。40万円では、仕入代金の支払いすら危うい水準です。
デメリット2:返済のための借入が増える「自転車操業」に陥る
手元資金が尽きると、返済資金を確保するために別の金融機関から借りる、という動きになりがちです。これでは負債が減るどころか増え続け、利息負担も膨らみます。
デメリット3:金融機関からの信用が低下する
決算書で「利益が出ていないのに借入残高が減っていない(あるいは増えている)」状態が続くと、金融機関は返済能力に疑問を持ちます。結果として、追加融資を断られたり、借換えに応じてもらえなくなったりします。
デメリット4:資金ショートのリスクが急上昇する
最悪のシナリオは、預金が尽き、新たな資金調達もできず、仕入れや給与の支払いが止まる資金ショートです。黒字であっても入金と支払いのズレで資金が尽きれば、事業は止まってしまいます。
デメリット5:問題の先送りにより、選択肢が狭まる
もっとも深刻なのは、赤字の根本原因に手を打たないまま、時間だけが過ぎてしまうことです。資金に余裕があるうちであれば、コスト構造の見直しや事業の再設計など、取れる手はたくさんあります。しかし預金が底をついてからでは、選べる選択肢は大幅に減ってしまいます。
返済の特例|返済負担を軽くする方法
返済負担を軽くする代表的な特例は、据置期間と条件変更(リスケジュール)です。ただし、いずれも問題を消す仕組みではないため、利益を出すための猶予期間として使うことが大切です。
据置期間とは
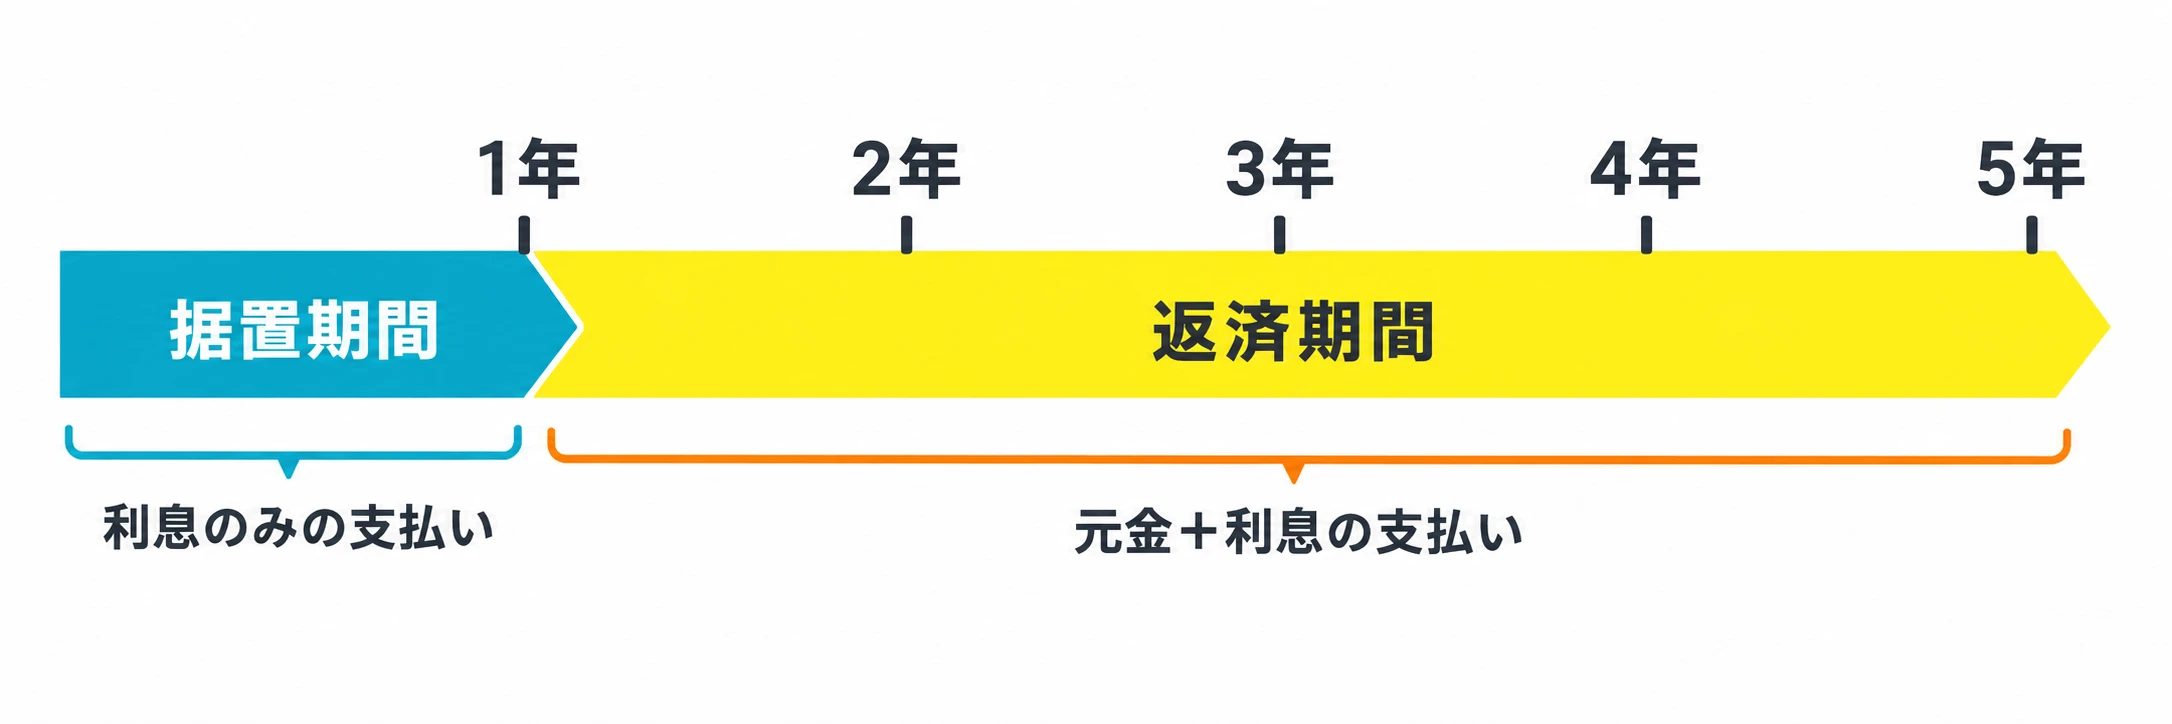
据置期間とは、融資を受けたあと、元金の返済を猶予し、利息のみを支払えばよい期間のことです。日本政策金融公庫などの公的融資でも、融資の種類や資金使途、審査内容に応じて据置期間を設定できる場合があります。具体的な期間や条件は制度や時期によって異なるため、最新の情報は各金融機関にご確認ください。
据置期間の使いどころ
美容外科クリニックのB社が、機器導入と内装工事のために3,000万円を借り入れ、返済期間7年(84か月)のうち最初の1年を据置期間としたケースで考えてみます(ここで試算する数値は利息は除いた概算です)。
- 据置なし(84か月均等返済):毎月の元金返済は約35.7万円
- 据置1年あり(残り72か月で返済):据置中は利息のみ、その後の毎月の元金返済は約41.7万円
据置期間中は元金を払わなくてよいため、開業直後や新メニューの立ち上げ時に、患者数が安定するまでの資金を確保できます。
利益償還ができる体制を整えるための準備期間として、非常に有効です。
据置期間の注意点
一方で、据置期間には注意点もあります。
- 据置期間が終わると、毎月の元金返済が始まり、負担が一気に増える(上の例では約6万円増加)
- 据置期間中も利息は発生する
- 据置期間が長いほど、総支払利息が増える傾向がある
- 据置期間中に事業が軌道に乗らなければ、返済開始時に行き詰まる恐れがある
据置期間は「問題を消す仕組み」ではなく、「利益を出すための猶予期間」です。この期間内に、どこまで収益を改善できるかという具体的な計画とセットで活用してください。
既存の借入の返済条件を見直す「リスケジュール」
すでに借入がある場合は、金融機関に返済条件の変更=リスケジュールを相談する方法もあります。元金の返済を一定期間止めたり、返済期間を延ばして毎月の返済額を減らしたりするものです。
ただし、条件変更には、金融機関側の審査が伴い、実現可能な経営改善計画の提出を求められることが一般的です。また、信用情報や今後の新規融資に影響する場合もあるため、事前に十分な検討が必要です。「返済が厳しくなってから」ではなく、「厳しくなる前に」相談することが成功の鍵になります。
資金繰り償還に頼りすぎないための実践的な対策
基本の対策は、①資金繰り表による見える化、②3か月分の運転資金の確保、③ファクタリングの慎重な活用、④無理な繰上返済の回避の4つです。日頃の備えが、いざというときの選択肢を広げます。
対策1:資金繰り表を作成し、将来の資金の動きを見える化する
過去の実績をまとめた表だけでは不十分です。3か月〜1年先の入出金予定を盛り込んだ資金繰り表を作成し、営業収支・投資収支・財務収支の流れを把握しましょう。「何か月後に資金が不足するのか」が事前にわかれば、資産売却、追加調達、条件変更の相談など、先手の対策が打てます。
たとえば、リフォーム会社のH社が、繁忙期の3月に材料の先払いが集中し、5月の入金までに資金が不足することを2月の時点で把握できれば、余裕を持って金融機関に相談できます。
資金繰り表とは?作成のメリットや記載するべきことについてもわかりやすく解説!
業種別・資金繰り表テンプレートを配布!使い方のコツやポイントも詳しく解説
対策2:運転資金の3か月分を手元に確保する
取引先の入金遅れや突然の倒産など、経営には不測の事態がつきものです。月々の固定費や仕入代金の3か月分を目安に、手元資金を確保しておくことが、経営防衛の基本といえます。
対策3:売掛債権の早期現金化(ファクタリング)を検討する
借入を増やさずに資金を確保する手段として、ファクタリングがあります。保有する売掛債権をファクタリング会社に売却して現金化する仕組みです。
ただし、手数料が発生するため、売掛金の満額は受け取れません。
また、ファクタリングを装った違法な貸付を行う悪質な業者も存在します。利用する場合は、契約内容や手数料を必ず確認し、信頼できる事業者を選んでください。資金繰りの延命策として使い続けると、かえって利益を圧迫する恐れもあります。
ファクタリング地獄から抜け出すには?赤字経営でファクタリングを繰り返す会社が見直すべきこと
対策4:無理な繰上返済は避ける
利息を減らしたい一心で、手元資金を使って繰上返済をしてしまう経営者もいます。しかし、手元資金が薄くなった状態で不測の事態が起きると、対応できなくなります。返済の早期化よりも、まず安全な資金水準の確保を優先してください。
資金繰りが厳しいときは「事業再生」という選択肢を!
資金繰り償還が長期化しているなら、早めに事業再生の専門家へ相談することが最善の選択です。事業再生は会社を終わらせるものではなく、早く動くほど選択肢が広がります。
事業再生とは、事業を続けながら財務と収益を立て直すこと
利益が出ないまま返済のたびに預金が減っている。返済のために新たな借入をしている。こうした状態が続くなら、資金繰りの工夫だけで乗り切るのは難しい段階かもしれません。
事業再生は崖っぷちの企業がすがる策だと考える方もいらっしゃいますが、決して「倒産の一歩手前の最終手段」ではありません。
返済計画の見直しや金融機関との条件交渉、収益構造の改善、経営改善計画の策定などを組み合わせ、事業を継続しながら立て直す、ごく一般的な取り組みです。
預金に余裕があるうちの相談が鉄則
たとえば、ラーメンチェーンのA社が預金が半年分あるうちに相談すれば、不採算店舗の整理や仕入れ条件の見直し、返済条件の調整に時間をかけて取り組めます。数週間分しか残っていない段階では、取れる手段は大きく限られます。
「雲行きが怪しくなってきた。でもまだ大丈夫。」と思えるうちに、専門家の目で自社の状況を診断してもらうことが重要になります。
まとめ|資金繰り償還を正しく理解し、早めの一手を打つべし
資金繰り償還とは、利益以外の資金で借入金を返済する方法です。設備資金は利益償還が原則ですが、運転資金であれば回収サイクルの中で無理なく活用できます。
ただし、利益が出ないまま続けると手元資金が減り、資金ショートに至る恐れがあります。据置期間や資金繰り表で備えつつ、自社の返済が利益から出ているかを今一度確認してください。厳しいと感じたら、早めに事業再生の専門家へ相談することが会社を守る第一歩です。
資金繰り償還に関するよくある質問
資金繰り償還について、経営者の方からよく寄せられる疑問にお答えします。
Q利益償還と資金繰り償還は、どちらが良いのですか?
A経営としては、事業で稼いだ利益から返済する利益償還が本来の健全な姿です。ただし、運転資金は売上の回収金から返す資金繰り償還でも合理的に運用できます。大切なのは、どちらの状態にあるかを把握しておくことです。
Q設備資金を資金繰り償還で返済すると、どうなりますか?
A設備投資は将来の利益で返すことが前提のため、利益が出ないまま返済を続けると運転資金を削ることになります。結果として仕入れや人件費の支払いに支障が出やすく、金融機関も設備資金の審査では利益償還の可能性を厳しく確認します。
Q自社が資金繰り償還になっているかどうかは、どう確認できますか?
A月の損益と返済額を比べ、利益より返済額のほうが大きくなっていないかを見るのが基本です。あわせて、預金残高が減り続けていないか、返済のために新たな借入をしていないかも確認してください。資金繰り表があれば、営業収支と財務収支の関係から把握できます。
Q返済が厳しくなったとき、金融機関やコンサルタントにはいつ相談すべきですか?
A返済が滞ってからではなく、資金繰り表で将来の資金不足が見えた時点で早めに相談するのが理想です。事前に経営改善の見通しを示せれば、条件変更などの協議を進めやすくなります。
Qファクタリングは、資金繰り償還の解決策になりますか?
A売掛債権を早期に現金化できるため、借入を増やさずに資金を確保できる手段の一つです。ただし手数料がかかり、根本的な赤字の解消にはなりません。悪質な業者もいるため、契約内容を確認して慎重に利用してください。
関連記事
-

-
 2026年07月28日赤字・債務超過から脱却する「中期経営計画(経営改善計画)」策定・実行ガイド
赤字や資金繰り悪化に直面したとき、「計画を立てる余裕なんてない」と感じていませんか。しかし危機の今こ...
-
2026年07月28日「黒字倒産とは?」経営者の疑問を原因・仕組み・防止策を専門家がわかりやすく解説
黒字なのに資金が足りず、気づけば支払いに追われている──そんな「黒字倒産」は、どの企業にも起こり得る...
-
 2026年01月26日業種別・資金繰り表テンプレートを配布!使い方のコツやポイントも詳しく解説
「今月末、仕入れ先への支払いは足りるだろうか……」 「売上は上がっているはずなのに、なぜか手元に現金...
-
2026年01月26日資金繰りショートは予測可能!今日から会社を守るために必ずやるべき再生メソッド
資金繰りとは、会社が日々の支払いを滞りなく続けるための「現金の流れ」を管理することです。しかし、この...